


قد يبدو منتج العناية بالبشرة مربحًا عند مقارنة عرض سعر المصنع بسعر التجزئة، لكنه قد يخسر المال بعد احتساب الشحن، وتنفيذ الطلبات، والخصومات، ورسوم الدفع، والمرتجعات، والتسويق، وهوامش الجملة. والحل هو حساب الربحية على عدة مستويات بدلًا من الاعتماد على رقم واحد لنسبة الزيادة على التكلفة.
بالنسبة إلى علامة تجارية للعناية بالبشرة، يكون التسلسل الأكثر فائدة هو: حساب التكلفة المتكررة للوحدة، وتحديد إجمالي تكلفة الوحدة بعد احتساب الشحن والرسوم، ووضع سعر بيع واقعي لكل قناة، وحساب هامش الربح الإجمالي، ثم طرح تكاليف البيع المتغيرة لمعرفة هامش المساهمة. وينبغي تتبع مصروفات التطوير لمرة واحدة بشكل منفصل حتى لا تشوه الجدوى الاقتصادية المتكررة لكل عملية إعادة طلب مستقبلية.
ابدأ بالتكلفة الصحيحة لمنتج العناية بالبشرة
الخطأ الأول في تسعير منتجات العناية بالبشرة هو اعتبار سعر الوحدة الوارد في عرض الشركة المصنّعة التكلفة الكاملة للمنتج. قد يشمل العرض التركيبة السائبة والتعبئة والعبوة الأولية ووضع الملصقات والعلب والتجميع أو فحوص الجودة، وقد يشمل بعض هذه البنود فقط. تأكد بدقة مما يتضمنه العرض قبل إعداد نموذج هامش الربح.
محاسبيًا، تشمل تكلفة المخزون عمومًا تكاليف الشراء، وتكاليف التحويل، وغيرها من التكاليف المتكبدة لإيصال المخزون إلى موقعه وحالته الحاليين.[1] ولقرارات التسعير الداخلية، تستخدم العلامات التجارية غالبًا نموذجًا عمليًا للتكلفة الواصلة لكل وحدة يوضح التكلفة المتكررة اللازمة لإدخال وحدة واحدة قابلة للبيع إلى المخزون.
| مكوّن التكلفة | أمثلة | كيفية التعامل معه في التخطيط |
|---|---|---|
| التركيبة والتصنيع | التركيبة السائبة، والخلط، والتعبئة، وعمالة الإنتاج، وضبط الجودة القياسي | تكلفة منتج متكررة |
| التغليف الأولي | زجاجة، أو برطمان، أو أنبوب، أو مضخة، أو قطّارة، أو غطاء | تكلفة منتج متكررة |
| العبوة الثانوية | علبة كرتونية، أو نشرة داخلية، أو ملصق، أو ختم، أو غلاف | تكلفة منتج متكررة عند استخدامها مع كل وحدة |
| الخدمات اللوجستية الواردة | الشحن، والتأمين، والتخليص الجمركي، والوساطة، والاستلام | وزّعها على الوحدات القابلة للبيع باستخدام طريقة متسقة |
| رسوم الاستيراد أو الضرائب غير القابلة للاسترداد | رسوم خاصة بالسوق والشحنة | أدرجها عندما تكون تكلفة فعلية لإدخال المخزون إلى النشاط |
| الفحص أو الاختبارات لكل شحنة | فحص من طرف ثالث أو فحوص خاصة بالدفعة | وزّعها على الوحدات عندما تتكرر التكلفة مع الطلبات أو الشحنات |
| التطوير والإعداد | تطوير التركيبة، والاختبارات، والقوالب، والتصميم، والتسجيل، وملفات التصميم الأولية | تتبّعها بشكل منفصل كتكلّفة لمرة واحدة أو تكلفة إطلاق، ما لم تتطلب المعالجة المحاسبية غير ذلك |
| تكاليف البيع المتغيرة | رسوم الدفع، وتنفيذ الطلبات، وعمولة المنصة، ودعم الشحن، ومخصص المرتجعات، وعمولة المسوّق بالعمولة | لا تُخفِ هذه التكاليف داخل هامش الربح الإجمالي؛ استخدمها لحساب هامش المساهمة |
يمكن للعبوة والحد الأدنى لكمية الطلب (MOQ) أن يؤثرا في ربحية الوحدة بقدر ما تفعل التركيبة. فقد ترفع مضخة Airless فاخرة تكلفة المنتج، بينما يساعد انخفاض MOQ على الحفاظ على السيولة، لكنه يوزع تكاليف الإعداد والزخرفة على عدد أقل من الوحدات. راجع دليل تعبئة وتغليف منتجات العناية بالبشرة ودليل الحد الأدنى لكمية الطلب (MOQ) لمنتجات العناية بالبشرة بالعلامة الخاصة قبل اعتبار أقل عرض سعر للوحدة من المورد هو التكلفة النهائية.
افصل التكلفة المتكررة للوحدة عن تكلفة الإطلاق لمرة واحدة
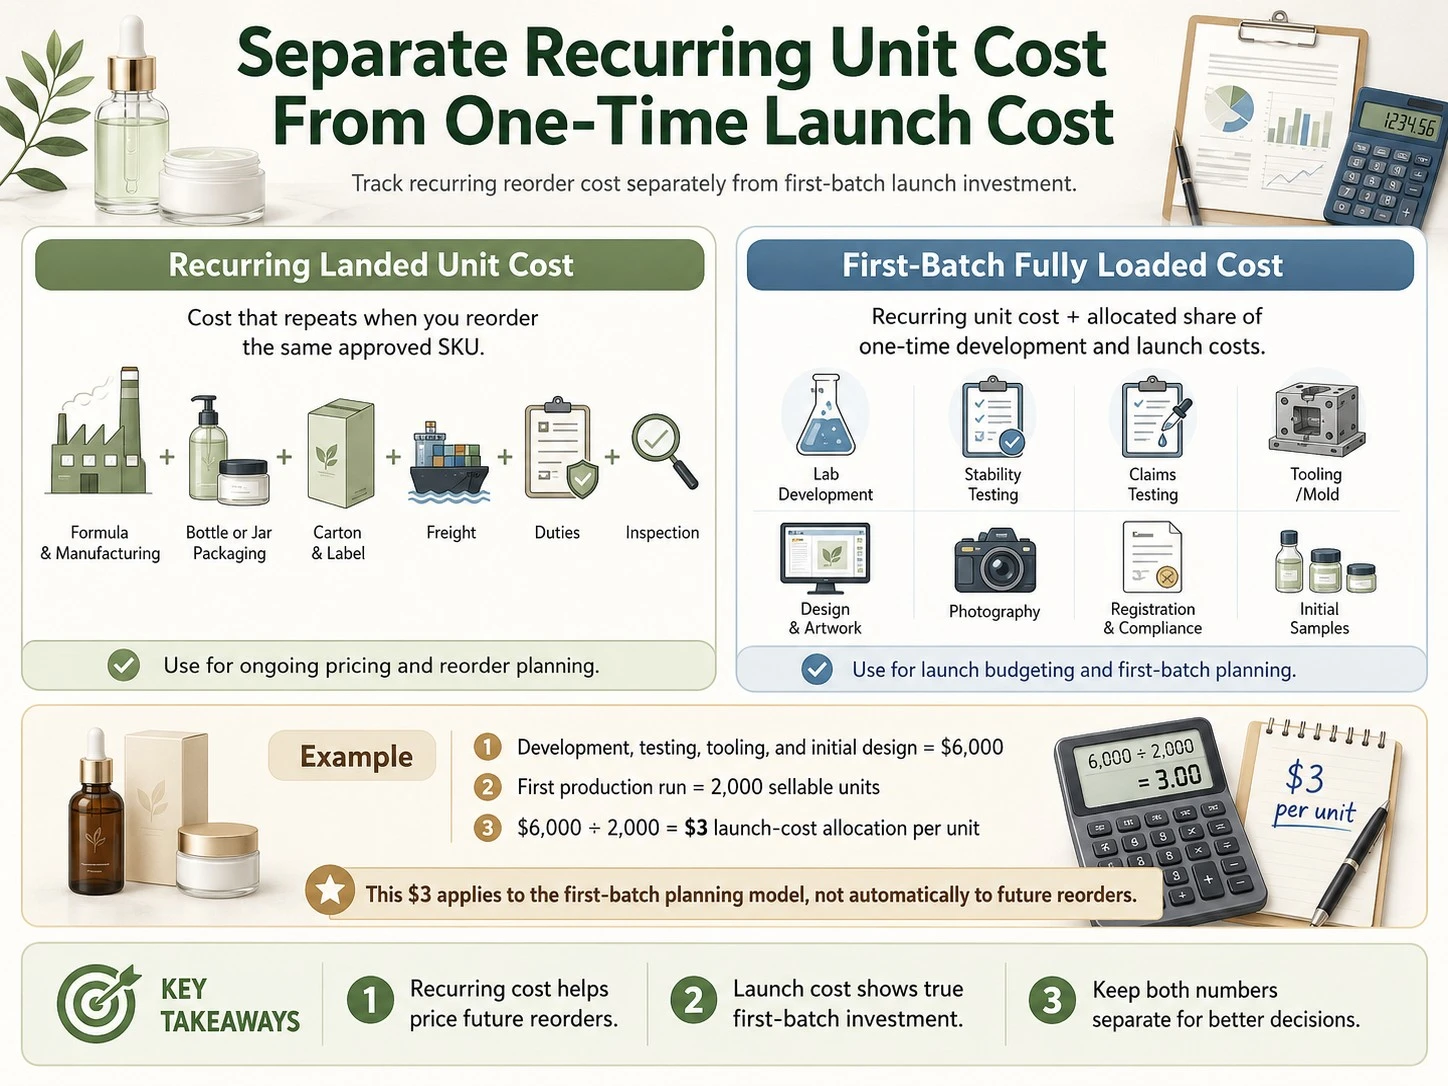
عادةً ما يتضمن منتج جديد للعناية بالبشرة تكاليف لا تتكرر بالطريقة نفسها عند كل إعادة طلب. وقد يكون تطوير تركيبة مخصصة، ودراسات الثبات، واختبارات دعم الادعاءات بالأدلة، وتكاليف القوالب، والتصميم، والتصوير، ودعم التسجيل، والعينات الأولية استثمارات إطلاق مهمة من دون أن تكون جزءًا من التكلفة المتكررة لكل وحدة مستقبلية.
للتخطيط التجاري، احتفظ برقمين:
- التكلفة الواصلة المتكررة للوحدة: التكلفة التي يُتوقع أن تتكرر تقريبًا عند إعادة طلب وحدة SKU المعتمدة نفسها في ظروف مماثلة.
- التكلفة الكاملة للدفعة الأولى: التكلفة المتكررة للوحدة بالإضافة إلى حصة موزعة من تكاليف التطوير والإطلاق لمرة واحدة.
على سبيل المثال، إذا بلغ إجمالي التطوير والاختبارات والقوالب والأدوات والتصميم الأولي $6,000، وكانت دفعة الإنتاج الأولى تضم 2,000 وحدة قابلة للبيع، فإن المبلغ المخصص للدفعة الأولى لأغراض التخطيط يبلغ $3 لكل وحدة. ولا يعني ذلك أن عملية إعادة الطلب التالية ستتحمل تلقائيًا مبلغ $3 نفسه. ويساعد إبقاء الرقمين منفصلين المؤسسين على تجنب تجاهل استثمار الإطلاق أو المبالغة الدائمة في تكلفة إعادة الطلب.
تعتمد المعالجة المحاسبية الدقيقة للتطوير، والأدوات، والضرائب، والشحن، وغيرها من التكاليف على النشاط والإطار المحاسبي. استخدم النموذج التشغيلي لاتخاذ قرارات التسعير، لكن طابقه مع معالجة المحاسب لديك لتكلفة البضاعة المباعة (COGS) والمخزون قبل الاعتماد عليه في القوائم المالية.
هامش الربح الإجمالي مقابل نسبة الزيادة على التكلفة: لا تخلط بينهما
تستخدم نسبة الزيادة على التكلفة وهامش الربح الإجمالي أرقام سعر البيع والتكلفة نفسها، لكنهما يقسمان على أساسين مختلفين. ولا تعني زيادة 100% على التكلفة هامشًا قدره 100%؛ فإذا كانت تكلفة المنتج 10 دولارات ويباع بـ20 دولارًا، تكون نسبة الزيادة 100% بينما يكون هامش الربح الإجمالي 50%.[2]
| التكلفة | سعر البيع | نسبة الزيادة على التكلفة | هامش الربح الإجمالي |
|---|---|---|---|
| $10 | $15 | 50% | 33.3% |
| $10 | $20 | 100% | 50% |
| $10 | $25 | 150% | 60% |
| $10 | $40 | 300% | 75% |
في تخطيط العلامة التجارية، يكون الهامش عادةً المصطلح الأكثر فائدة لأنه يوضح مقدار المبيعات المتبقي بعد تكلفة المنتج المختارة. وتظل نسبة الزيادة على التكلفة مفيدة عندما يناقش المصنعون أو تجار الجملة أو تجار التجزئة التسعير كمضاعف للتكلفة.
احسب الهامش من السعر الذي تحققه فعليًا
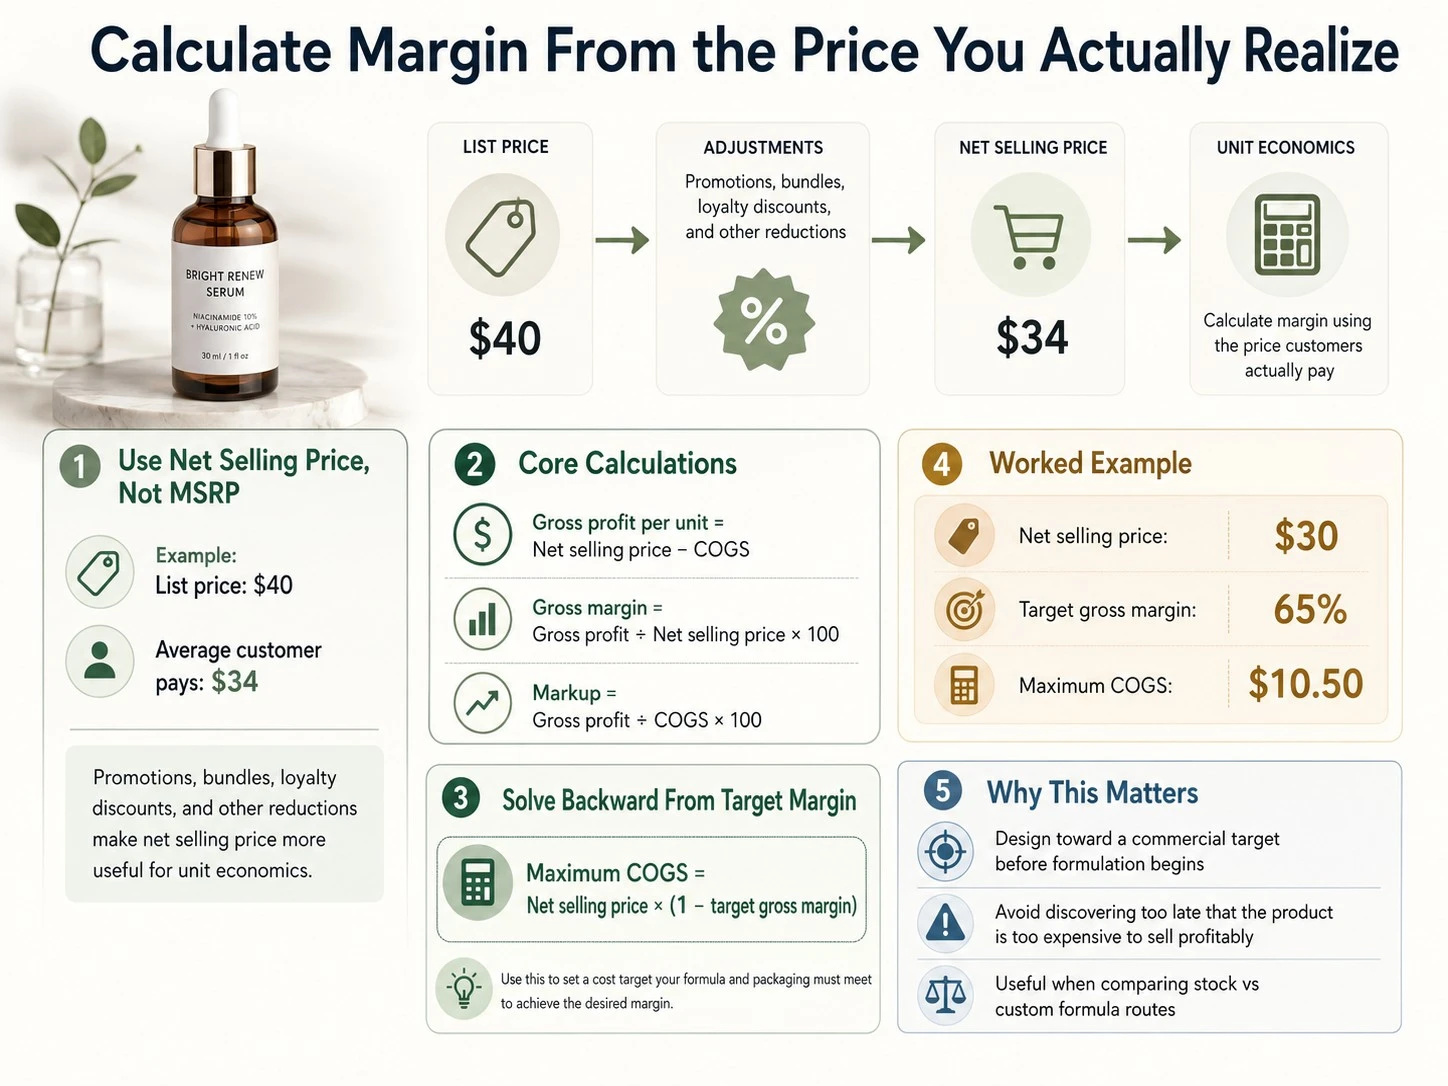
لا تحسب الربحية من سعر التجزئة المقترح (MSRP) وحده. فإذا كان سعر السيروم المعلن $40، لكن متوسط ما يدفعه العميل $34 بعد العروض والحزم وخصومات الولاء وغيرها من التخفيضات، فإن $34 هو نقطة البداية الأكثر فائدة لتحليل ربحية الوحدة.
استخدم صافي سعر البيع بصورة متسقة. ثم احسب:
- الربح الإجمالي لكل وحدة: صافي سعر البيع − COGS.
- هامش الربح الإجمالي: الربح الإجمالي ÷ صافي سعر البيع × 100.
- نسبة الزيادة على التكلفة: الربح الإجمالي ÷ COGS × 100.
إذا كنت تعرف الهامش الذي تريد الحفاظ عليه، فاحسب عكسيًا انطلاقًا من سعر البيع:
الحد الأقصى لـ COGS = صافي سعر البيع × (1 − هامش الربح الإجمالي المستهدف)
هذه المعادلة مفيدة قبل بدء تطوير التركيبة. فإذا كان السوق يمكنه واقعيًا تحمل صافي سعر بيع قدره 30 دولارًا وكان نموذج عملك يتطلب هامش ربح إجمالي 65%، فإن الحد الأقصى لـ COGS هو 10.50 دولارات. ويمكن لفريق تطوير التركيبة والعبوة عندها التصميم وفق هدف تجاري واضح بدل اكتشاف أن المنتج أصبح مكلفًا أكثر من اللازم لتحقيق ربح بعد اكتمال التطوير.
إذا كنت لا تزال تختار بين التركيبات الجاهزة والمخصصة، فإن دليل تطوير تركيبات العناية بالبشرة يشرح كيف تؤثر خيارات التركيبة في التعقيد التقني، وMOQ، والعبوة، والاختبارات، والتكلفة.
هامش الربح الإجمالي ليس ربحك الحقيقي
قد يكون هامش الربح الإجمالي مرتفعًا، ومع ذلك تظل النتيجة المالية ضعيفة إذا كانت العلامة التجارية تنفق كثيرًا على إتمام الطلبات واكتساب العملاء. ويساعد هامش المساهمة في الإجابة عن سؤال عملي أكثر: بعد دفع تكلفة المنتج والتكاليف المتغيرة الناتجة عن البيع، كم يتبقى لتغطية الرواتب، والبرمجيات، والإيجار، والأتعاب المهنية، والمصروفات التسويقية الثابتة، وتحقيق الربح النهائي؟[3]
قد تشمل التكاليف المتغيرة الشائعة لطلب عناية بالبشرة عبر البيع المباشر للمستهلك (DTC):
- معالجة المدفوعات
- تجهيز الطلبات والتعبئة
- الشحن الصادر الذي تدفعه العلامة التجارية أو تدعم تكلفته
- عمولات الأسواق أو المنصات التي تتغير مع المبيعات
- عمولات المسوقين بالعمولة أو منشئي المحتوى
- المرتجعات، والمبالغ المستردة، وإعادة الشحن، ومخصص التلف
- عينات أو هدايا متغيرة التكلفة مرفقة بالطلبات
- تكلفة اكتساب العميل عند حساب هامش المساهمة بعد احتساب نفقات اكتساب العملاء عبر القنوات المدفوعة
حافظ على تعريفك متسقًا. بعض الفرق تحسب هامش المساهمة قبل التسويق ثم تحسب مستوى ثانيًا بعد تكلفة اكتساب العميل. ويمكن لأي من النهجين أن ينجح إذا كان كل من يقرأ النموذج يفهم بوضوح التكاليف التي تم خصمها.
مثال تطبيقي: من تكلفة المصنع إلى هامش المساهمة
افترض مرطبًا افتراضيًا يُباع أساسًا عبر موقع العلامة التجارية نفسه. الأرقام أدناه أمثلة فقط، وهدفها توضيح تسلسل الحساب لا تقديم معيار مرجعي للقطاع.
| البند | لكل وحدة مباعة |
|---|---|
| صافي سعر البيع بعد متوسط الخصومات | $30.00 |
| COGS بعد إضافة تكاليف الشحن والرسوم حتى دخول المخزون | $8.00 |
| الربح الإجمالي | $22.00 |
| هامش الربح الإجمالي | 73.3% |
| حصة معالجة المدفوعات | $1.00 |
| تنفيذ الطلبات | $2.00 |
| دعم تكلفة الشحن | $3.00 |
| مخصص المرتجعات / إعادة الشحن | $1.00 |
| حصة تكاليف اكتساب العملاء عبر القنوات المدفوعة | $6.00 |
| هامش المساهمة لكل وحدة بعد هذه التكاليف المتغيرة | $9.00 |
| هامش المساهمة % | 30.0% |
يبدو أن المنتج يحقق هامش ربح إجمالي قدره 73.3%، لكنه بعد تكاليف البيع المتغيرة في المثال يساهم بنسبة 30% من صافي الإيراد في تغطية التكاليف العامة الثابتة والربح. لذلك لا ينبغي وصف ارتفاع نسبة سعر التجزئة إلى تكلفة المصنع تلقائيًا بأنه صافي ربح.
احسب نتائج DTC والبيع بالجملة كلًّا على حدة
قد يحقق المنتج ربحًا على الموقع الخاص بالعلامة التجارية، لكنه قد يصبح غير مربح في البيع بالجملة لأن العلامة التجارية تحصل على سعر بيع أقل. ويحتاج بائع التجزئة أيضًا إلى هامش بين سعر الشراء وسعر البيع للمستهلك، بينما يضيف الموزع وسيطًا آخر إلى هيكل التسعير.
افترض أن المرطب نفسه له سعر تجزئة مقترح (MSRP) قدره 35 دولارًا وCOGS قدرها 8 دولارات. إذا اشتراه بائع تجزئة بـ17.50 دولارًا، يكون الربح الإجمالي للعلامة التجارية 9.50 دولارات وهامش الربح الإجمالي للجملة نحو 54.3%. أما هامش بائع التجزئة عند البيع بالسعر الكامل البالغ 35 دولارًا فهو 50%. وتُحسب هذه النسب من قواعد إيراد مختلفة وتخص أعمالًا مختلفة.
| القناة | قاعدة الإيراد المطلوب نمذجتها | أهم التكاليف |
|---|---|---|
| موقع البيع المباشر للمستهلك (DTC) | متوسط صافي سعر البيع بعد الخصومات | COGS، ورسوم الدفع، وتنفيذ الطلبات، والشحن، والمرتجعات، والاستحواذ، والعروض الترويجية |
| السوق الإلكتروني | صافي المقبوضات بعد خصومات السوق عند الاقتضاء | COGS، وعمولة السوق، وتنفيذ الطلبات، والإعلان، والتخزين، والمرتجعات |
| البيع بالجملة إلى بائع تجزئة | سعر الجملة الذي تحصل عليه العلامة التجارية | COGS، وشروط الشحن، وعمولة المبيعات، والخصومات أو المخصصات، والعينات، والاستقطاعات عند الاقتضاء |
| الموزع | السعر الذي يدفعه الموزع | سعر بيع أقل للموزع، إضافة إلى أي تكاليف شحن أو دعم أو عينات أو حسومات أو تكاليف تطوير السوق |
احسب ربحية كل قناة قبل اعتماد تركيبة أو عبوة مرتفعة التكلفة. وإذا كانت العلامة التجارية قد تدخل قطاع التجزئة لاحقًا، فيجب اختبار ما إذا كانت وحدة SKU تظل مجدية عند إيرادات البيع بالجملة، وليس فقط عند البيع المباشر للمستهلك (DTC) بسعر التجزئة المقترح (MSRP) كاملًا.
استخدم هامش المساهمة لحساب نقطة التعادل
بمجرد معرفة هامش المساهمة لكل وحدة، يمكنك تقدير عدد الوحدات التي يجب بيعها لتغطية مجموعة محددة من التكاليف الثابتة. ويقسم حساب نقطة التعادل القياسي التكاليف الثابتة على هامش المساهمة لكل وحدة.[4]
وحدات نقطة التعادل = التكاليف الثابتة ÷ هامش المساهمة لكل وحدة
إذا كان هامش المساهمة للمرطب أعلاه $9 لكل وحدة، وكنت تريد أن يسترد الإطلاق الأول $18,000 من تكاليف الإطلاق والتشغيل الثابتة، فإن نقطة التعادل المبسطة هي 2,000 وحدة. وإذا انخفض هامش المساهمة إلى $6 بسبب ارتفاع الخصومات أو تكاليف اكتساب العملاء، فإن استرداد المبلغ نفسه البالغ $18,000 يتطلب بيع 3,000 وحدة.
لهذا ينبغي مقارنة MOQ بسرعة بيع المخزون ونقطة التعادل، لا اعتباره مجرد متطلب شراء من المورد. فقد تكون تكلفة الوحدة منخفضة عند MOQ كبير ومع ذلك يكون القرار ضعيفًا إذا تجمد قدر كبير من السيولة في المخزون أو كان حجم المبيعات اللازم لاسترداد التكاليف الثابتة غير واقعي.
اختبر السعر تحت سيناريوهات ضغط قبل اعتماد المنتج

ينبغي أن يظل نموذج التسعير مجديًا في ظروف أقل ملاءمة من الافتراضات الواردة في ورقة الحسابات المالية الخاصة بالإطلاق. اختبر وحدة SKU وفق أكثر من سيناريو قبل اعتماد التركيبة والعبوة نهائيًا.
- سيناريو الخصم: ماذا يحدث إذا كان متوسط السعر المحقق أقل من MSRP بنسبة 10% أو 20%؟
- سيناريو الشحن: ماذا يحدث إذا ارتفعت تكلفة الشحن الوارد أو الرسوم الجمركية؟
- انخفاض حجم الإنتاج: ماذا يحدث إذا لم تصل كمية إعادة الطلب إلى أفضل شريحة سعرية واردة في عرض السعر؟
- سيناريو البيع بالجملة: هل تستطيع العلامة التجارية الحفاظ على هامش ربح مقبول عند السعر الذي تحصل عليه من قناة التوزيع؟
- ارتفاع معدل المرتجعات أو التلف: هل يظل هامش المساهمة موجبًا؟
- ارتفاع تكلفة الاستحواذ: ما مقدار الإنفاق على التسويق المدفوع الذي يمكن للمنتج تحمله قبل أن يتوقف الطلب الأول عن تحقيق مساهمة؟
- سيناريو العروض الترويجية: هل يمكن تمويل الحزم والشحن المجاني والعينات وعمولات التسويق بالعمولة من دون تقويض الجدوى الاقتصادية للمنتج؟
افعل ذلك قبل اعتماد ملخص المنتج النهائي مع المصنع. ينبغي تصميم المنتج ليتوافق مع هيكل التسعير المقصود، لا تطويره أولًا ثم محاولة تسعيره لاحقًا. وإذا كنت تقيّم شركاء، فارجع إلى كيفية اختيار مصنع لمنتجات العناية بالبشرة لمقارنة MOQ، ودعم تطوير التركيبة، والعبوة، والاختبارات، والملاءمة التجارية معًا.
أخطاء شائعة في حساب تكلفة منتجات العناية بالبشرة
- استخدام عرض سعر الوحدة من المصنع باعتباره التكلفة الواصلة الكاملة.
- اعتبار نسبة الزيادة على التكلفة وهامش الربح الإجمالي النسبة نفسها.
- حساب الهامش من MSRP بينما تُباع معظم الوحدات بخصم.
- تجاهل تنفيذ الطلبات، ورسوم الدفع، ودعم الشحن، وعمولات الأسواق، والمرتجعات، أو تكلفة الاستحواذ.
- خلط مصروفات التطوير لمرة واحدة مع تكلفة إعادة الطلب المتكررة من دون توضيح الفرق.
- تحديد سعر التجزئة قبل التحقق من جدوى البيع بالجملة.
- اختيار عبوة فاخرة من دون حساب أثرها في سقف التكلفة وMOQ.
- افتراض أن انخفاض تكلفة الوحدة أفضل دائمًا حتى عندما يتطلب مخزونًا أكبر بكثير.
- استخدام هامش الربح الإجمالي كما لو كان صافي الربح.
- بناء سيناريو تسعير متفائل واحد فقط.
خلاصة القول
يفصل نموذج تسعير مفيد لمنتجات العناية بالبشرة بين التكلفة الواصلة المتكررة، واستثمار الإطلاق لمرة واحدة، وهامش الربح الإجمالي، ونسبة الزيادة على التكلفة، وهامش المساهمة، والتكاليف العامة الثابتة. احسب كل قناة من السعر الذي تحصل عليه العلامة التجارية فعليًا، ثم اختبر أثر الخصومات والشحن وMOQ والمرتجعات واكتساب العملاء قبل اعتماد المنتج.
إذا كانت علامتك التجارية تخطط لوحدة SKU جديدة للعناية بالبشرة، يمكن لـ ZICAIL المساعدة في ربط اتجاه التركيبة، والعبوة، وMOQ، والاختبارات، وتكلفة التصنيع بنقطة السعر والقناة اللتين تريد دعمهما. شارك نوع المنتج، والسعر المستهدف، وكمية الطلب المتوقعة، واتجاه العبوة، وقنوات البيع المقصودة حتى يمكن تقييم المشروع مقابل هدف واقعي لتكلفة الوحدة قبل التطوير النهائي.


