
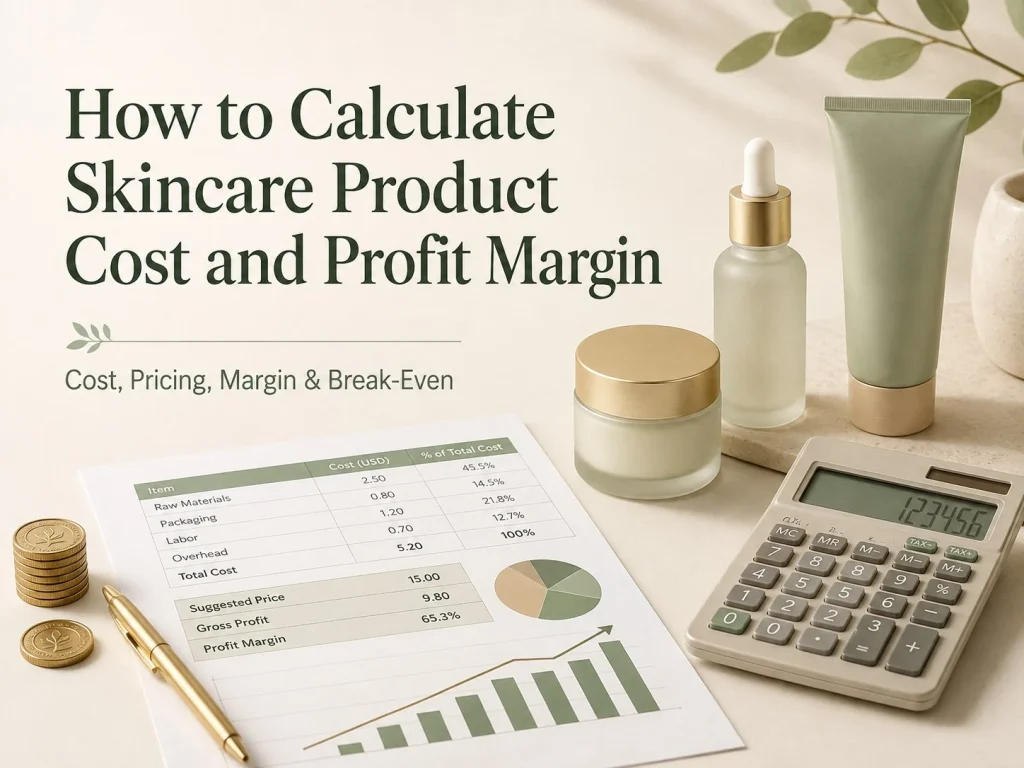


Um produto de cuidados com a pele pode parecer lucrativo quando a cotação da fábrica é comparada ao preço de varejo e, ainda assim, gerar prejuízo depois de considerar frete, operação logística, descontos, taxas de pagamento, devoluções, marketing e margens do atacado. Por isso, é preciso avaliar primeiro a margem bruta e depois a margem de contribuição, em vez de depender apenas de um percentual de markup.
Para uma marca de cuidados com a pele, a sequência mais útil é calcular o custo unitário recorrente, apurar o custo total de uma unidade entregue ao estoque, definir um preço de venda realista para cada canal, calcular a margem bruta e, depois, subtrair os custos variáveis de venda para obter a margem de contribuição. As despesas únicas de desenvolvimento devem ser acompanhadas separadamente para não distorcer a rentabilidade recorrente de cada reposição futura.
Comece pelo custo correto do produto de cuidados com a pele
O primeiro erro na precificação de produtos de cuidados com a pele é considerar a cotação unitária do fabricante como o custo total do produto. A cotação pode incluir a fórmula a granel, o envase, a embalagem primária, a rotulagem, os cartuchos, a montagem ou os controles de qualidade — ou apenas alguns desses itens. Antes de montar um modelo de margem, confirme exatamente o que está incluído.
Na contabilidade, o custo dos estoques geralmente inclui custos de aquisição, custos de transformação e outros custos incorridos para levar o estoque à sua localização e condição atuais.[1] Para decisões internas de precificação, as marcas costumam usar um modelo prático de custo posto por unidade que evidencia o custo recorrente para colocar uma unidade vendável no estoque.
| Componente de custo | Exemplos | Como tratar no planejamento |
|---|---|---|
| Fórmula e fabricação | Fórmula a granel, mistura, envase, mão de obra de produção, controle de qualidade padrão | Custo recorrente do produto |
| Embalagem primária | Frasco, pote, tubo, bomba, conta-gotas, tampa | Custo recorrente do produto |
| Embalagem secundária | Cartucho, encarte, rótulo, lacre, cinta | Custo recorrente do produto quando usado em todas as unidades |
| Logística de entrada | Frete, seguro, desembaraço aduaneiro, corretagem, recebimento | Rateie entre as unidades vendáveis usando um método consistente |
| Impostos de importação ou tributos não recuperáveis | Encargos específicos do mercado e da remessa | Inclua quando forem custos efetivos para colocar o estoque na empresa |
| Inspeção ou testes por remessa | Inspeção por terceiros ou verificações específicas do lote | Rateie entre as unidades quando o custo se repetir a cada pedido ou remessa |
| Desenvolvimento e preparação | Desenvolvimento da fórmula, testes, moldes, design, registro, arte-final inicial | Acompanhe separadamente como custo único ou de lançamento, salvo se seu tratamento contábil exigir outra classificação |
| Custos variáveis de venda | Taxa de pagamento, operação logística, comissão de marketplace, subsídio de frete, provisão para devoluções, comissão de afiliados | Não esconda esses custos dentro da margem bruta; use-os no cálculo da margem de contribuição |
A embalagem e o MOQ podem afetar a estrutura de custos e a rentabilidade por unidade tanto quanto a fórmula. Uma bomba airless premium pode elevar o custo do produto, enquanto um MOQ menor pode preservar o caixa, mas distribuir os custos de preparação e decoração por um número menor de unidades. Consulte o Guia de Embalagens para Cuidados com a Pele e o MOQ para Cuidados com a Pele de Marca Própria antes de considerar a menor cotação unitária do fornecedor como o custo final.
Separe o custo unitário recorrente dos custos únicos de lançamento
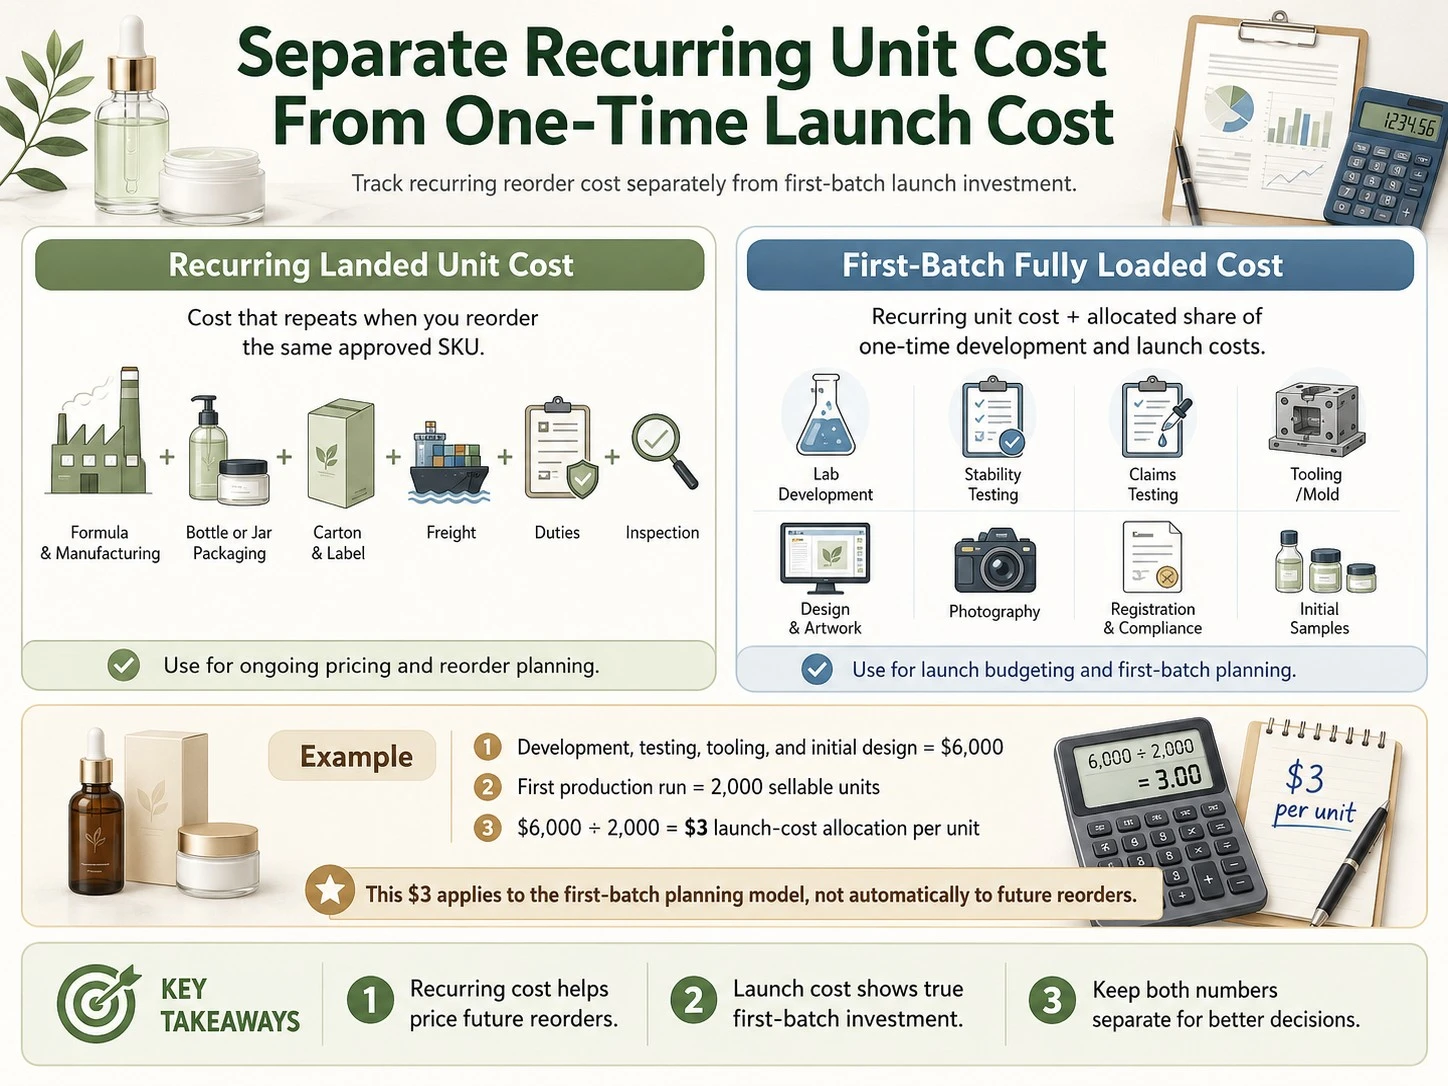
Um novo produto de cuidados com a pele normalmente tem custos que não se repetem da mesma forma em cada reposição. Formulação personalizada, estudos de estabilidade, testes de alegações, custos de moldes, design, fotografia, suporte de registro e amostras iniciais podem ser investimentos importantes de lançamento sem fazer parte do custo recorrente de cada unidade futura.
Para o planejamento comercial, acompanhe dois valores:
- Custo unitário posto recorrente: Custo que deve se repetir aproximadamente quando você repõe o mesmo SKU aprovado em condições semelhantes.
- Custo total alocado do primeiro lote: Custo unitário recorrente mais uma parcela alocada dos custos únicos de desenvolvimento e lançamento.
Por exemplo, se desenvolvimento, testes, ferramental e design inicial totalizarem $6,000 e a primeira produção tiver 2,000 unidades vendáveis, a alocação de planejamento do primeiro lote será de $3 por unidade. Isso não significa que a próxima reposição terá automaticamente os mesmos $3. Manter os dois valores separados evita que os fundadores ignorem o investimento de lançamento ou superestimem permanentemente o custo de reposição.
O tratamento contábil exato de desenvolvimento, ferramental, tributos, frete e outros custos depende da empresa e da estrutura contábil adotada. Use o modelo operacional para decisões de precificação, mas concilie-o com o tratamento de COGS e estoque definido pelo seu contador antes de usá-lo nas demonstrações financeiras.
Margem bruta vs. markup: não confunda
Markup e margem bruta usam os mesmos valores de preço de venda e custo, mas dividem por bases diferentes. Um markup de 100% não significa margem de 100%; se um produto custa $10 e é vendido por $20, o markup é 100%, mas a margem bruta é 50%.[2]
| Custo | Preço de venda | Markup | Margem bruta |
|---|---|---|---|
| $10 | $15 | 50% | 33.3% |
| $10 | $20 | 100% | 50% |
| $10 | $25 | 150% | 60% |
| $10 | $40 | 300% | 75% |
Para o planejamento da marca, a margem costuma ser o indicador mais útil porque mostra quanto das vendas resta após o custo de produto escolhido. O markup continua útil quando fabricantes, atacadistas ou varejistas discutem preços como múltiplos do custo.
Calcule a margem a partir do preço que você realmente recebe
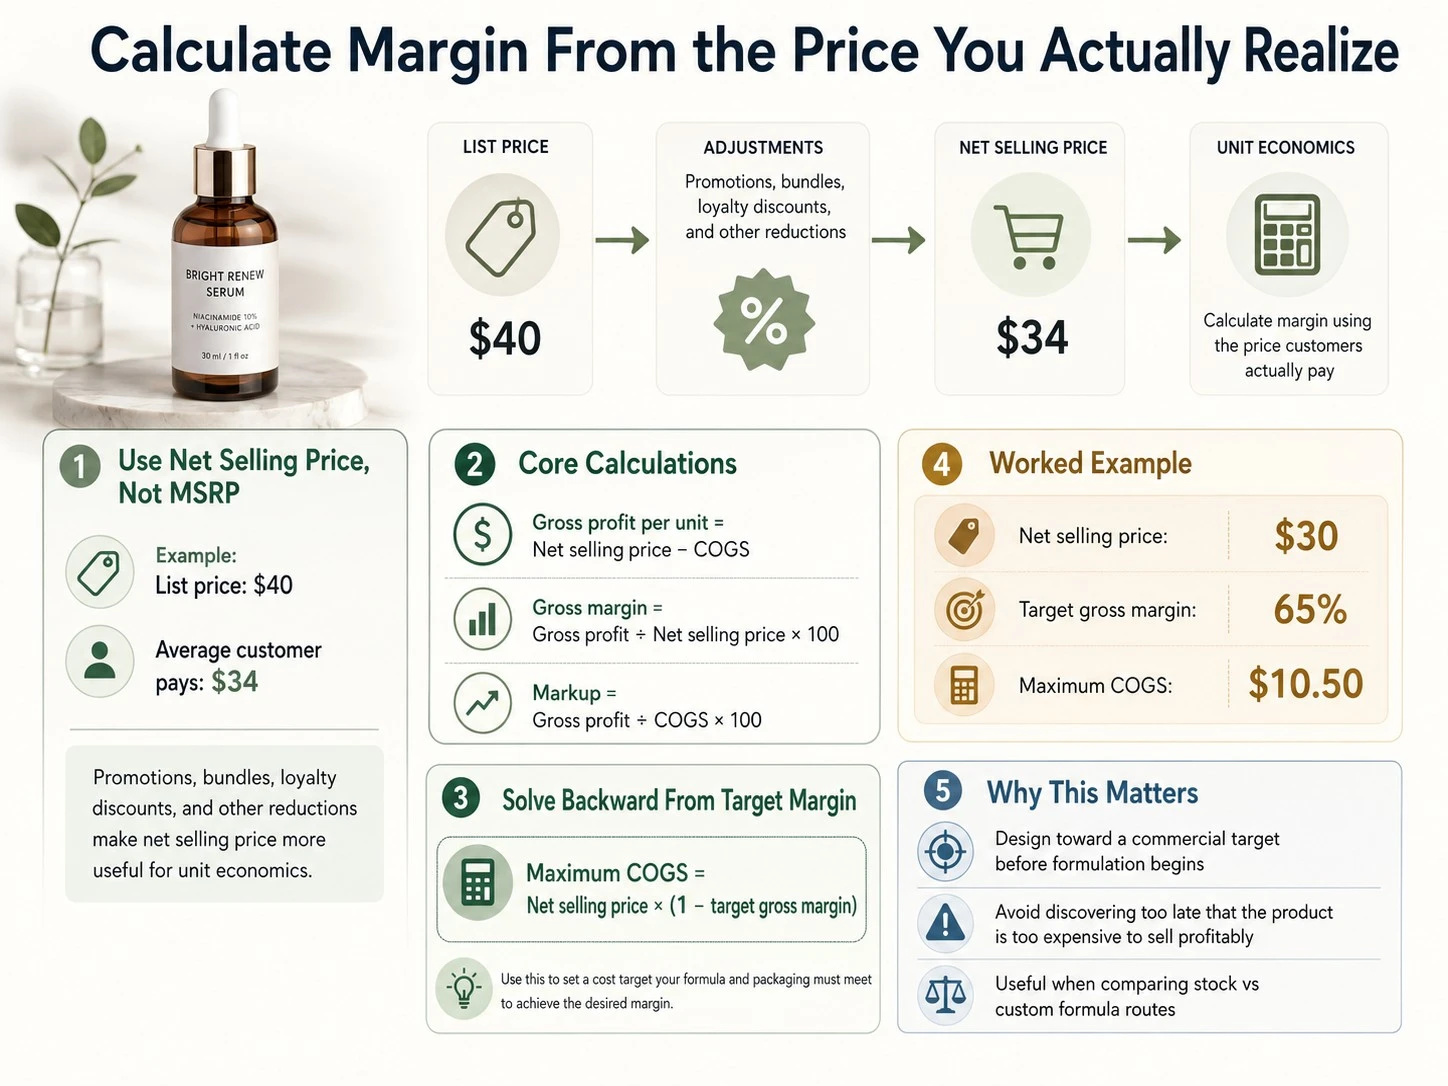
Não calcule a rentabilidade apenas com base no MSRP. Se um sérum tem preço de tabela de $40, mas o cliente paga, em média, $34 após promoções, kits, descontos de fidelidade e outras reduções, $34 é o ponto de partida mais útil para analisar a rentabilidade por unidade.
Use o preço líquido de venda de forma consistente. Depois, calcule:
- Lucro bruto por unidade: Preço líquido de venda − COGS.
- Margem bruta: Lucro bruto ÷ preço líquido de venda × 100.
- Markup: Lucro bruto ÷ COGS × 100.
Se você conhece a margem que deseja preservar, calcule o preço de venda de trás para frente:
COGS máximo = preço líquido de venda × (1 − margem bruta-alvo)
Esta fórmula é útil antes do início da formulação. Se o mercado consegue sustentar de forma realista um preço líquido de venda de $30 e seu modelo de negócio exige margem bruta de 65%, o teto de COGS é $10.50. A equipe de formulação e embalagem pode então desenvolver o produto para atender a uma meta comercial, em vez de descobrir depois do desenvolvimento que o produto ficou caro demais para ser vendido com lucro.
Se você ainda está decidindo entre uma fórmula pronta e uma fórmula personalizada, consulte “Guia de Formulação de Produtos para Cuidados com a Pele”, que explica como as escolhas de formulação afetam complexidade técnica, MOQ, embalagem, testes e custo.
Margem bruta não é seu lucro real
Uma margem bruta alta ainda pode resultar em um desempenho financeiro fraco quando a marca gasta muito para processar pedidos e adquirir clientes. A margem de contribuição responde a uma pergunta mais prática: depois de pagar o produto e os custos variáveis gerados pela venda, quanto resta para cobrir salários, software, aluguel, honorários profissionais, despesas fixas de marketing e, por fim, gerar lucro?[3]
Custos variáveis comuns em um pedido DTC de cuidados com a pele podem incluir:
- Processamento de pagamentos
- Separação e embalagem do pedido
- Frete de saída pago ou subsidiado pela marca
- Comissões de marketplace ou plataforma que variam com as vendas
- Comissões de afiliados ou criadores
- Devoluções, reembolsos, reenvios e provisão para danos
- Amostras ou brindes variáveis incluídos nos pedidos
- Custo de aquisição de clientes ao calcular a margem de contribuição após incluir os gastos com canais pagos de aquisição
Mantenha a definição consistente. Algumas equipes calculam a contribuição antes do marketing e depois um segundo nível após a aquisição de clientes. Qualquer abordagem pode funcionar, desde que todos que leem o modelo entendam quais custos foram deduzidos.
Exemplo prático: do custo de fábrica à margem de contribuição
Considere um hidratante hipotético vendido principalmente pelo site próprio da marca. Os números abaixo são apenas exemplos; servem para mostrar a sequência de cálculo, não como referência de mercado.
| Item | Por unidade vendida |
|---|---|
| Preço líquido de venda após descontos médios | $30.00 |
| COGS por unidade, incluindo frete e encargos até o estoque | $8.00 |
| Lucro bruto | $22.00 |
| Margem bruta | 73.3% |
| Rateio das taxas de processamento de pagamento | $1.00 |
| Operação logística | $2.00 |
| Subsídio de frete | $3.00 |
| Provisão para devoluções / reenvios | $1.00 |
| Rateio do custo de aquisição de clientes por canais pagos | $6.00 |
| Margem de contribuição por unidade após esses custos variáveis | $9.00 |
| Margem de contribuição % | 30.0% |
O produto apresenta margem bruta de 73,3%, mas, depois dos custos variáveis de venda deste exemplo, apenas 30% da receita líquida resta para cobrir despesas fixas e gerar lucro. Por isso, uma grande diferença entre o preço de varejo e o custo de fábrica nunca deve ser tratada automaticamente como lucro líquido.
Modele DTC e atacado separadamente
Um produto pode ser rentável no site próprio da marca e dar prejuízo no atacado porque a marca recebe um preço de venda menor. O varejista também precisa manter uma margem entre o preço de compra e o preço ao consumidor, e a participação de um distribuidor acrescenta outro nível à estrutura de preços.
Suponha que o mesmo hidratante tenha MSRP de $35 e COGS de $8. Se um varejista comprá-lo por $17.50, o lucro bruto da marca será $9.50 e sua margem bruta no atacado será de cerca de 54,3%. A margem do varejista em uma venda pelo preço cheio de $35 é 50%. Esses percentuais usam bases de receita diferentes e pertencem a negócios diferentes.
| Canal | Base de receita a modelar | Custos mais relevantes |
|---|---|---|
| Site DTC | Preço líquido médio de venda após descontos | COGS, taxas de pagamento, operação logística, frete, devoluções, aquisição, promoções |
| Marketplace | Receita líquida após descontos do marketplace, quando aplicável | COGS, comissão do marketplace, operação logística, publicidade, armazenagem, devoluções |
| Atacado para varejista | Preço de atacado recebido pela marca | COGS, condições de frete, comissão de vendas, verbas comerciais, amostras, débitos do varejista quando aplicável |
| Distribuidor | Preço pago pelo distribuidor | Preço de venda ao distribuidor, normalmente mais baixo, além de eventuais custos de frete, suporte, amostras, descontos, bonificações ou desenvolvimento de mercado |
Avalie a rentabilidade de cada canal antes de aprovar uma fórmula ou embalagem cara. Se a marca puder entrar no varejo mais adiante, verifique se o SKU continua rentável com a receita do atacado, e não apenas com vendas DTC pelo preço integral sugerido (MSRP).
Use a margem de contribuição para calcular o ponto de equilíbrio
Depois de conhecer a margem de contribuição por unidade, você pode estimar quantas unidades precisam ser vendidas para cobrir um conjunto selecionado de custos fixos. Um cálculo padrão de ponto de equilíbrio divide os custos fixos pela margem de contribuição por unidade.[4]
Unidades necessárias para atingir o ponto de equilíbrio = custos fixos ÷ margem de contribuição por unidade
Se o hidratante acima gera margem de contribuição de $9 por unidade e o primeiro lançamento precisa recuperar $18,000 em custos fixos de lançamento e operação, o ponto de equilíbrio simplificado é de 2,000 unidades. Se a margem de contribuição cair para $6 por causa de descontos ou do aumento dos custos de aquisição, será preciso vender 3,000 unidades para recuperar os mesmos $18,000.
Por isso, o MOQ deve ser comparado com a velocidade de venda do estoque e o ponto de equilíbrio, e não tratado apenas como uma exigência de compra do fornecedor. Um custo unitário baixo com MOQ alto ainda pode ser uma decisão ruim quando muito caixa fica preso em estoque ou o volume de vendas necessário para recuperar os custos fixos é irrealista.
Teste o preço em cenários adversos antes de aprovar o produto

Um modelo de precificação deve continuar viável em condições menos favoráveis do que as previstas na planilha de lançamento. Teste o SKU em mais de um cenário antes de fechar fórmula e embalagem.
- Cenário de desconto: O que acontece se o preço médio efetivamente recebido ficar 10% ou 20% abaixo do MSRP?
- Cenário de frete: O que acontece se o frete de entrada ou os impostos de importação aumentarem?
- Menor volume de produção: O que acontece se a reposição não atingir a melhor faixa de preço cotada?
- Cenário de atacado: A marca consegue manter uma margem aceitável com o preço que recebe do varejista ou distribuidor?
- Maior taxa de devolução ou avaria: A margem de contribuição continua positiva?
- Custo de aquisição mais alto: Quanto de marketing pago o produto consegue suportar antes que o primeiro pedido deixe de gerar margem de contribuição positiva?
- Cenário de promoção: Kits, frete grátis, amostras e comissões de afiliados podem ser financiados sem comprometer a viabilidade econômica do produto?
Faça isso antes de finalizar o briefing com um fabricante. O produto deve ser projetado para caber na estrutura de preços pretendida, e não desenvolvido primeiro para só depois receber um preço. Se estiver avaliando parceiros, consulte “Como Escolher um Fabricante de Cuidados com a Pele” para comparar MOQ, suporte de formulação, embalagem, testes e adequação comercial em conjunto.
Erros comuns ao calcular custos de produtos para cuidados com a pele
- Usar a cotação unitária da fábrica como custo posto completo.
- Tratar markup e margem bruta como o mesmo percentual.
- Calcular a margem com base no MSRP quando a maioria das unidades é vendida com desconto.
- Ignorar operação logística, taxas de pagamento, subsídios de frete, comissões de marketplace, devoluções ou custo de aquisição.
- Misturar despesas únicas de desenvolvimento ao custo recorrente de reposição sem identificar a diferença.
- Definir o preço de varejo antes de verificar se as vendas no atacado são rentáveis.
- Escolher embalagem premium sem calcular seu efeito sobre o teto de custo e o MOQ.
- Assumir que um custo unitário menor é sempre melhor, mesmo quando exige muito mais estoque.
- Usar margem bruta como se fosse lucro líquido.
- Montar apenas um cenário de precificação otimista.
Considerações finais
Um modelo útil de precificação de cuidados com a pele separa custo posto recorrente, investimento único de lançamento, margem bruta, markup, margem de contribuição e despesas fixas. Calcule cada canal a partir do preço que a marca realmente recebe e, depois, teste cenários de desconto, frete, MOQ, devoluções e aquisição de clientes antes de aprovar o produto.
Se sua marca está planejando um novo SKU de cuidados com a pele, a ZICAIL pode ajudar a alinhar o direcionamento da fórmula, a embalagem, o MOQ, os testes e o custo de fabricação ao preço-alvo e aos canais de venda pretendidos. Compartilhe o tipo de produto, o preço-alvo, a quantidade esperada do pedido, o direcionamento da embalagem e os canais de venda para que o projeto seja avaliado com uma meta realista de custo unitário antes do desenvolvimento final.


