


如果只把製造商報價與零售價比較,護膚品看起來可能有利可圖;但計入運費、訂單處理費、折扣、付款手續費、退貨、營銷及批發毛利後,仍可能出現虧損。因此,應按不同成本口徑逐步評估盈利能力,而非只依賴一個加成率。
對護膚品牌而言,較實用的次序是:先計算經常性單位成本,再確定到岸成本,按各渠道設定實際淨售價,計算毛利率,然後扣除可變銷售成本以得出邊際貢獻。一次性開發開支應分開記錄,避免扭曲日後補單時的持續盈利表現。
由正確的護膚品成本開始
護膚品定價最常見的第一個錯誤,是把製造商提供的單位報價視為產品的全部成本。報價可能包括大貨配方、灌裝、初級包裝、標籤、紙盒、組裝或品質檢查,也可能只包括其中部分項目。建立毛利模型前,應先確認報價具體包括哪些項目。
在會計上,存貨成本一般包括採購成本、加工成本,以及令存貨達到目前位置及狀態所產生的其他成本。[1] 品牌在制定內部價格時,通常會採用實用的每單位到岸成本模型,清楚列出每個可售單位入庫所需的經常性成本。
| 成本項目 | 例子 | 規劃時如何處理 |
|---|---|---|
| 配方及生產 | 大貨配方、混合、灌裝、生產人工、標準品質控制 | 經常性產品成本 |
| 直接包裝 | 樽、罐、軟管、泵頭、滴管、蓋 | 經常性產品成本 |
| 次級包裝 | 紙盒、內頁、標籤、封口貼、套紙 | 如每個產品單位都會使用,則列作經常性產品成本 |
| 入庫物流 | 運費、保險、清關、報關代理、收貨 | 使用一致的方法分攤至可售單位 |
| 進口關稅或不可退回稅項 | 按市場及貨運批次而定的費用 | 如屬將存貨運抵並完成入庫的實際成本,便應計入 |
| 驗貨或每批貨運測試 | 第三方驗貨或批次指定檢查 | 如有關成本會隨訂單或貨運重複產生,便應分攤至各單位 |
| 開發及前期設置 | 配方開發、測試、模具、設計、註冊、初版包裝稿 | 除非會計處理另有要求,否則應另列為一次性或上市成本 |
| 可變銷售成本 | 付款手續費、訂單處理費、平台佣金、品牌承擔的運費、退貨撥備、聯盟佣金 | 這些成本不應混入毛利率計算;應用於計算邊際貢獻 |
包裝及 MOQ 對每單位盈利能力的影響可與配方一樣大。高端真空泵可能提高產品成本;較低 MOQ 雖可減少資金佔用,卻會把前期設置及裝飾加工成本分攤至較少單位。請先參閱護膚品包裝指南及自有品牌護膚品 MOQ,再決定是否把供應商最低單位報價視為最終成本。
把經常性單位成本與一次性上市成本分開
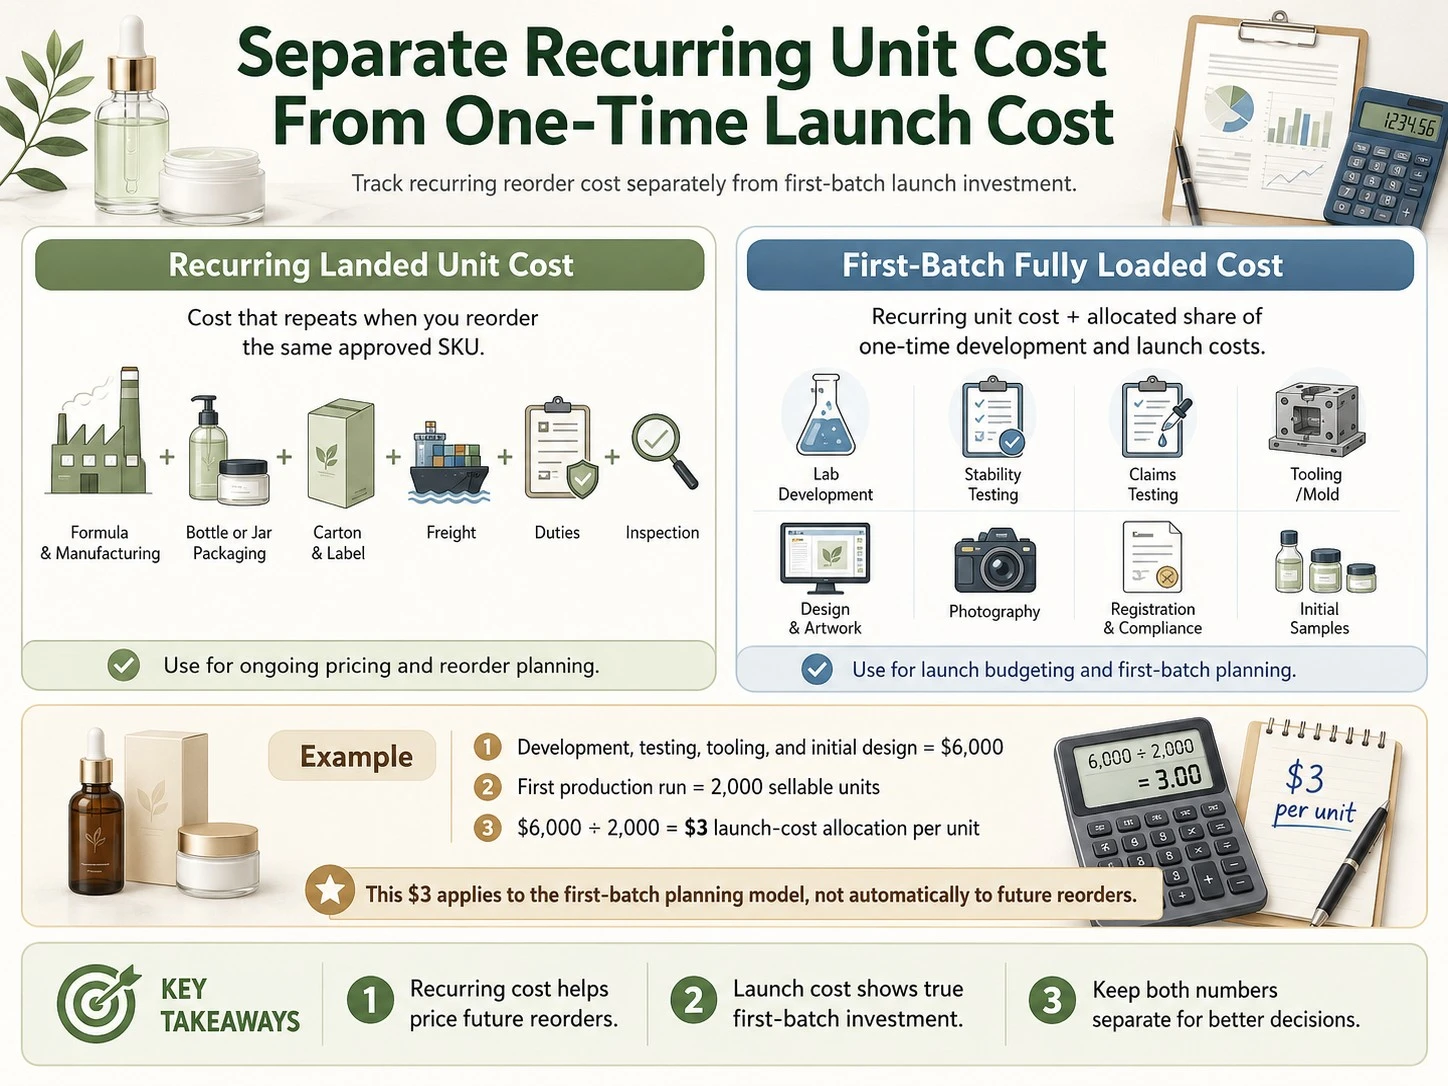
新護膚品通常會有一些不會在每次補單時以相同方式重複出現的成本。訂製配方、穩定性測試、功效聲稱測試、模具費、設計、攝影、註冊支援及初期樣品,都可能是重要的上市投資,但不應自動列入每個日後產品單位的經常性成本。
商業規劃時,應分開保留兩個數字:
- 經常性單位到岸成本:在相若條件下補充同一個已批准 SKU 時,大致會再次出現的成本。
- 首批全成本:經常性單位成本,加上一次性開發及上市成本的攤分部分。
例如,如果開發、測試、模具及初期設計合共 $6,000,而首批生產有 2,000 個可售單位,首批規劃的攤分成本便是每單位 $3。這不代表下一次補單一定同樣要承擔每單位 $3。把兩個數字分開,可避免創辦人忽略上市投資,亦避免長期高估補單成本。
開發、模具、稅項、運費及其他成本的實際會計處理,取決於企業及所採用的會計框架。可用營運模型作定價決策,但在用於財務報表前,應與會計師核對 COGS 及存貨的會計處理。
毛利率與加成率:不要混淆
加成率與毛利率使用相同的售價及成本數字,但分母不同。100% 加成率並不等於 100% 毛利率;如果產品成本為 $10、售價為 $20,加成率是 100%,毛利率則是 50%。[2]
| 成本 | 售價 | 加成率 | 毛利率 |
|---|---|---|---|
| $10 | $15 | 50% | 33.3% |
| $10 | $20 | 100% | 50% |
| $10 | $25 | 150% | 60% |
| $10 | $40 | 300% | 75% |
品牌作規劃時,毛利率通常更實用,因為它顯示扣除所選產品成本後,銷售收入仍保留多少比例。當製造商、批發商或零售商以成本倍數討論定價時,加成率仍然有用。
按實際收到的售價計算毛利率
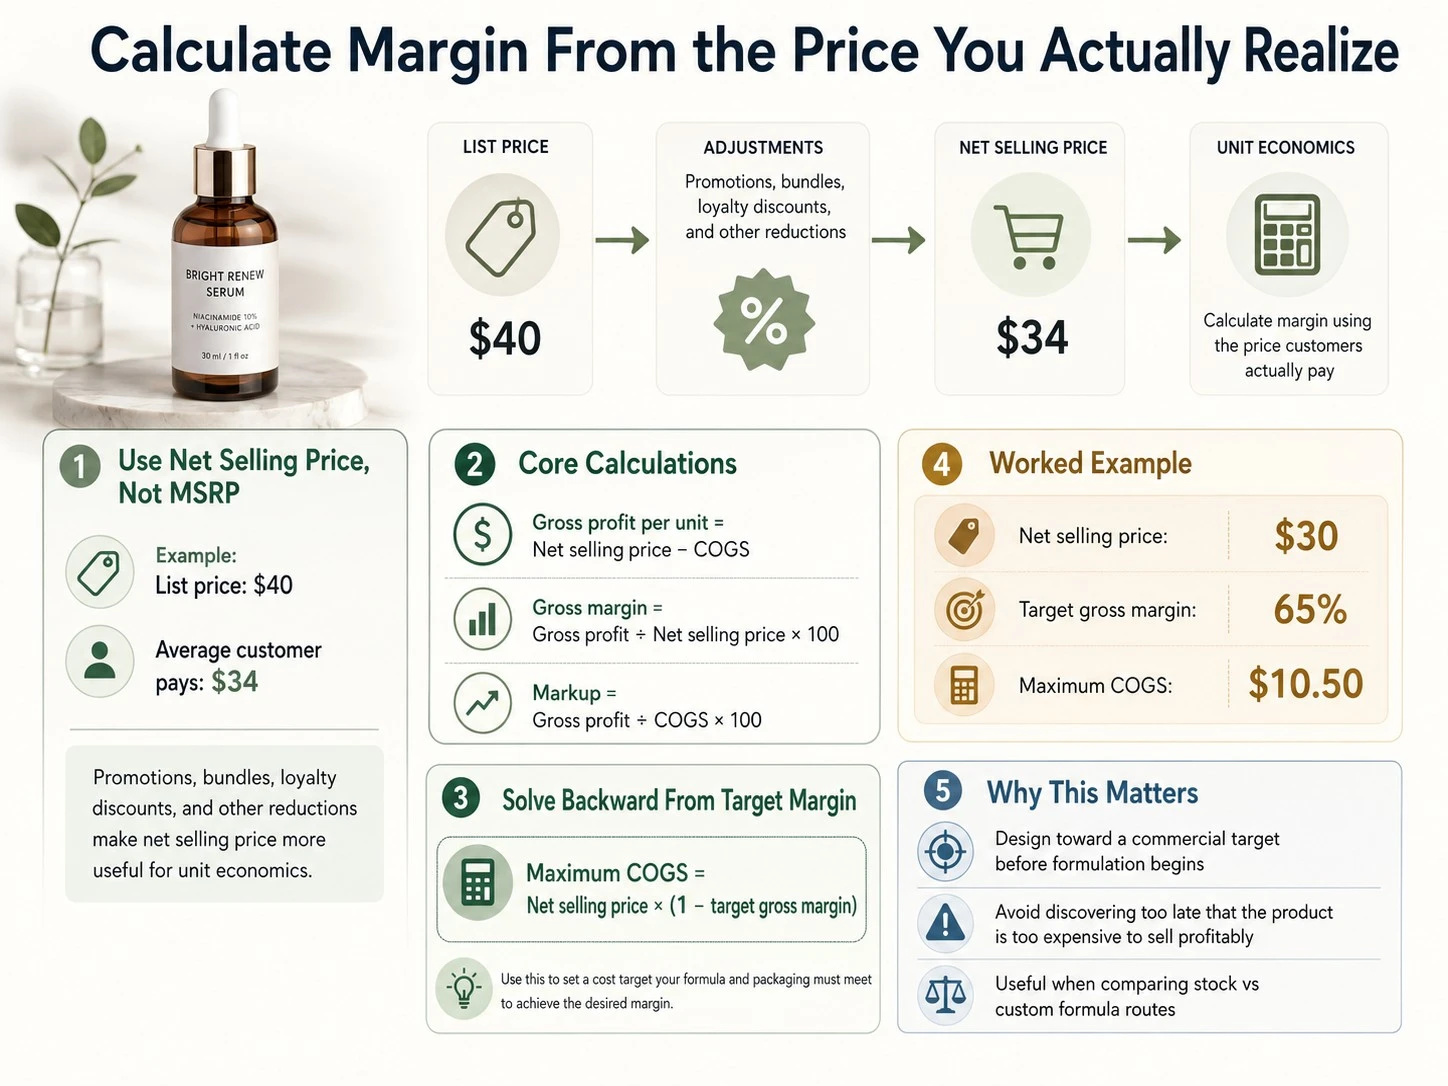
不要只按 MSRP 計算盈利能力。如果一款精華的標價是 $40,但顧客經促銷、套裝、會員折扣及其他優惠後平均只支付 $34,那麼 $34 才是分析每單位盈利能力更合適的起點。
全程使用同一個淨售價基準。然後計算:
- 每單位毛利:淨售價 − COGS。
- 毛利率:毛利 ÷ 淨售價 × 100。
- 加成率:毛利 ÷ COGS × 100。
如果已知道需要維持的毛利率,可由售價倒推成本:
最高 COGS = 淨售價 ×(1 − 目標毛利率)
這條公式在配方開發開始前已很有用。如果市場實際可接受 $30 的淨售價,而商業模式要求 65% 毛利率,銷貨成本(COGS)上限便是 $10.50。配方及包裝團隊便可按這個成本上限調整方案,避免產品開發完成後才發現成本過高,無法維持盈利。
如果仍在現成配方與訂製配方之間選擇,可參閱護膚品配方開發指南,了解配方開發方式如何影響技術複雜度、MOQ、包裝、測試及成本。
毛利率不等於實際利潤
即使毛利率很高,如果品牌在處理每宗訂單及獲取客戶方面花費太多,每宗銷售的實際盈利空間仍可能偏低。邊際貢獻可回答一個更實際的問題:扣除產品本身及每宗銷售產生的可變成本後,還有多少金額可用來支付薪酬、軟件、租金、專業費用、固定營銷開支,以及最終形成利潤?[3]
DTC 護膚品訂單常見的可變成本包括:
- 付款處理費
- 揀貨及包裝
- 由品牌支付或補貼的出貨運費
- 隨銷售額變動的平台或市場佣金
- 聯盟夥伴或內容創作者佣金
- 退貨、退款、重新寄貨及損壞撥備
- 隨訂單附送的可變樣品或贈品成本
- 分析扣除付費廣告成本後的邊際貢獻時,所採用的客戶獲取成本
定義必須保持一致。有些團隊先計算未扣除營銷費的邊際貢獻,再計算扣除客戶獲取成本後的第二層邊際貢獻。兩種方法都可以使用,前提是閱讀模型的人清楚知道已扣除了哪些成本。
計算範例:由工廠成本到邊際貢獻
以下以一款主要透過品牌自家網站銷售的假設保濕產品為例。下列數字只用來展示計算次序,並不是行業基準。
| 項目 | 每售出一個單位 |
|---|---|
| 平均折扣後淨售價 | $30.00 |
| 按到岸成本計算的銷貨成本(COGS) | $8.00 |
| 毛利 | $22.00 |
| 毛利率 | 73.3% |
| 付款處理費攤分 | $1.00 |
| 訂單處理 | $2.00 |
| 品牌承擔的運費 | $3.00 |
| 退貨/重新寄貨撥備 | $1.00 |
| 付費廣告客戶獲取成本攤分 | $6.00 |
| 扣除上述可變成本後的每單位邊際貢獻 | $9.00 |
| 邊際貢獻率(%) | 30.0% |
產品表面上有 73.3% 毛利率,但扣除範例中的可變銷售成本後,只剩淨收入的 30% 可用於支付固定間接開支及形成利潤。因此,零售價相對工廠成本的高倍數,絕不能自動等同淨利潤。
分開建立 DTC 及批發模型
產品在品牌自家網站銷售時可能有利可圖,但在批發渠道卻可能無法維持盈利,因為品牌收到的售價較低。零售商亦需要在進貨價與消費者售價之間保留利潤空間,而分銷商加入後,定價結構還會多一個環節。
假設同一款保濕產品的 MSRP 是 $35、COGS 是 $8。如果零售商以 $17.50 入貨,品牌毛利為 $9.50,批發毛利率約為 54.3%。零售商以 $35 正價售出時,毛利率則為 50%。這些百分比採用不同收入基準,而且屬於不同企業。
| 渠道 | 模型使用的收入基準 | 最重要的成本 |
|---|---|---|
| DTC 自家網站 | 折扣後平均淨售價 | COGS、付款手續費、訂單處理費、運費、退貨、客戶獲取成本、促銷成本 |
| 網上平台 | 扣除平台折扣後的淨收入,如適用 | COGS、平台佣金、訂單處理費、廣告、倉儲、退貨 |
| 批發給零售商 | 品牌收到的批發價 | COGS、運費條款、銷售佣金、商業折讓、樣品及適用的渠道扣款 |
| 分銷商 | 分銷商支付的價格 | 較低的批發出貨價,加上可能涉及的運費、渠道支援費、樣品、回贈或市場開發費 |
批准高成本配方或包裝前,應先評估每個渠道是否有足夠盈利空間。日後可能透過零售商銷售的品牌,應評估 SKU 按批發價銷售時是否仍能維持盈利,而非只看 DTC 渠道以未折扣的 MSRP 銷售時的情況。
用邊際貢獻計算收支平衡點
知道每單位邊際貢獻後,便可估算需要售出多少單位,才能支付指定的一組固定成本。標準收支平衡計算以固定成本除以每單位邊際貢獻。[4]
收支平衡銷量 = 固定成本 ÷ 每單位邊際貢獻
如果上例保濕產品每單位有 $9 邊際貢獻,而你希望首輪上市收回 $18,000 固定上市及營運成本,簡化收支平衡點就是 2,000 個單位。如果折扣增加或客戶獲取成本上升,令每單位邊際貢獻降至 $6,同樣的 $18,000 便需要 3,000 個單位才能回收。
因此,應把 MOQ 與庫存實際售出速度及收支平衡點一併比較,而不能只視為供應商的採購要求。即使較高的 MOQ 可降低單位成本,如果過多資金積壓於存貨,或回收固定成本所需的銷量並不現實,仍可能不是理想決定。
批准產品前先為價格做壓力測試

定價模型應能承受比上市時財務預測更不利的情況。配方及包裝正式確定前,應在多個情境下測試 SKU。
- 折扣情境:如果平均實收價格比 MSRP 低 10% 或 20%,結果會怎樣?
- 運費情境:如果入庫運費或關稅上升,結果會怎樣?
- 較低生產量:如果補單數量未能達到報價中最優惠的價格階梯,結果會怎樣?
- 批發情境:品牌按批發出貨價銷售時,仍可維持可接受的毛利率嗎?
- 較高退貨或損壞率:邊際貢獻仍然是正數嗎?
- 較高客戶獲取成本:首宗訂單的邊際貢獻降至零或以下之前,產品可承受多少付費廣告開支?
- 促銷情境:套裝、免運費、樣品及聯盟佣金能否由現有利潤空間承擔,而不破壞產品的盈利模式?
在與製造商最終確認開發需求前先完成這些測試。產品應按預定定價架構設計,而不是先完成開發,再決定如何定價。如果你正在比較合作夥伴,可參閱如何選擇護膚品製造商,一併比較 MOQ、配方支援、包裝、測試及商業配合度。
常見護膚品成本計算錯誤
- 把工廠單位報價當作完整到岸成本。
- 把加成率與毛利率當成同一個百分比。
- 大部分產品實際以折扣價售出,卻仍用 MSRP 計算毛利率。
- 忽略訂單處理費、付款手續費、品牌承擔的運費、平台佣金、退貨或客戶獲取成本。
- 把一次性開發開支混入經常性補單成本,卻沒有清楚標明兩者差別。
- 未先測試批發模式是否有足夠盈利空間,便設定零售價。
- 選擇高端包裝,卻沒有計算其對成本上限及 MOQ 的影響。
- 假設單位成本愈低一定愈好,即使需要持有大量更多庫存。
- 把毛利率當成淨利潤率使用。
- 只建立一個樂觀的定價情境。
總結
實用的護膚品定價模型應分開計算經常性到岸成本、一次性上市投資、毛利率、加成率、邊際貢獻及固定間接開支。各渠道都應以品牌實際收到的價格作基礎,再對折扣、運費、MOQ、退貨及客戶獲取成本進行壓力測試,之後才批准產品。
如果你的品牌正規劃新的護膚品 SKU,ZICAIL 可協助品牌協調配方、包裝、MOQ、測試及生產成本,使其配合預定售價及銷售渠道。請提供產品類型、目標價格、預計訂購數量、包裝方案及預定銷售渠道,以便在最終開發前,按切合實際的單位成本目標評估項目。


