


Продукт для ухода за кожей может выглядеть прибыльным при сравнении заводской цены с розничной, но оказаться убыточным после учёта фрахта, фулфилмента, скидок, платёжных комиссий, возвратов, маркетинга и оптовой маржи. Поэтому прибыльность нужно оценивать последовательно: сначала на уровне валовой маржи, затем с учётом переменных затрат, — а не по одной лишь наценке.
Для бренда средств для ухода за кожей полезна такая последовательность: рассчитать регулярную себестоимость единицы, определить полную себестоимость с доставкой до склада, установить реалистичную цену продажи для каждого канала, рассчитать валовую маржу, затем вычесть переменные затраты на продажу и получить маржинальный доход. Разовые расходы на разработку следует учитывать отдельно, чтобы они не искажали экономику каждого последующего заказа.
Начните с правильной себестоимости продукта
Первая ошибка при ценообразовании продукта для ухода за кожей — считать указанную производителем цену за единицу полной себестоимостью продукта. В предложение могут входить производство формулы, наполнение, первичная упаковка, маркировка, коробки, сборка или контроль качества — все эти позиции либо только некоторые из них. Прежде чем составлять модель маржинальности, уточните, что именно входит в указанную цену.
В бухгалтерском учёте стоимость запасов обычно включает затраты на приобретение, переработку и другие затраты, понесённые для приведения запасов в их текущее местонахождение и состояние.[1] Для внутренних решений по ценообразованию бренды часто используют практическую модель полной себестоимости единицы с доставкой до склада, которая показывает регулярные затраты на доставку одной продаваемой единицы на склад.
| Компонент затрат | Примеры | Как учитывать при планировании |
|---|---|---|
| Рецептура и производство | Готовая масса, смешивание, фасовка, производственный труд, стандартный контроль качества | Регулярная себестоимость продукта |
| Первичная упаковка | Флакон, банка, туба, помпа, пипетка, крышка | Регулярная себестоимость продукта |
| Вторичная упаковка | Коробка, вкладыш, этикетка, пломба, обечайка | Регулярная себестоимость продукта, если используется для каждой единицы |
| Входящая логистика | Фрахт, страхование, таможенное оформление, брокерские услуги, приёмка | Распределяйте по продаваемым единицам последовательно выбранным методом |
| Импортные пошлины или невозмещаемые налоги | Платежи, зависящие от рынка и конкретной поставки | Включайте, если это реальные затраты на доставку запасов до места их хранения и приведение в состояние, готовое к продаже |
| Инспекция или испытания на каждую поставку | Инспекция третьей стороной или проверки конкретной партии | Распределяйте по единицам, если затраты повторяются с заказами или поставками |
| Разработка и подготовка | Разработка рецептуры, испытания, формы, дизайн, регистрация, первоначальный макет | Учитывайте отдельно как разовые или стартовые затраты, если правила вашего бухгалтерского учёта не требуют иного |
| Переменные затраты на продажу | Платёжная комиссия, фулфилмент, комиссия маркетплейса, субсидирование доставки, резерв на возвраты, комиссия партнёров | Не скрывайте эти затраты внутри валовой маржи; учитывайте их при расчёте маржинального дохода |
Упаковка и MOQ могут влиять на юнит-экономику не меньше, чем рецептура. Премиальный вакуумный дозатор может увеличить себестоимость, а меньший MOQ помогает сохранить денежные средства, но распределяет затраты на подготовку и декорирование между меньшим числом единиц. Перед тем как считать минимальную цену поставщика окончательной себестоимостью, изучите «Руководство по упаковке средств для ухода за кожей» и «MOQ для средств под собственной торговой маркой».
Отделяйте регулярную себестоимость единицы от разовых затрат на запуск
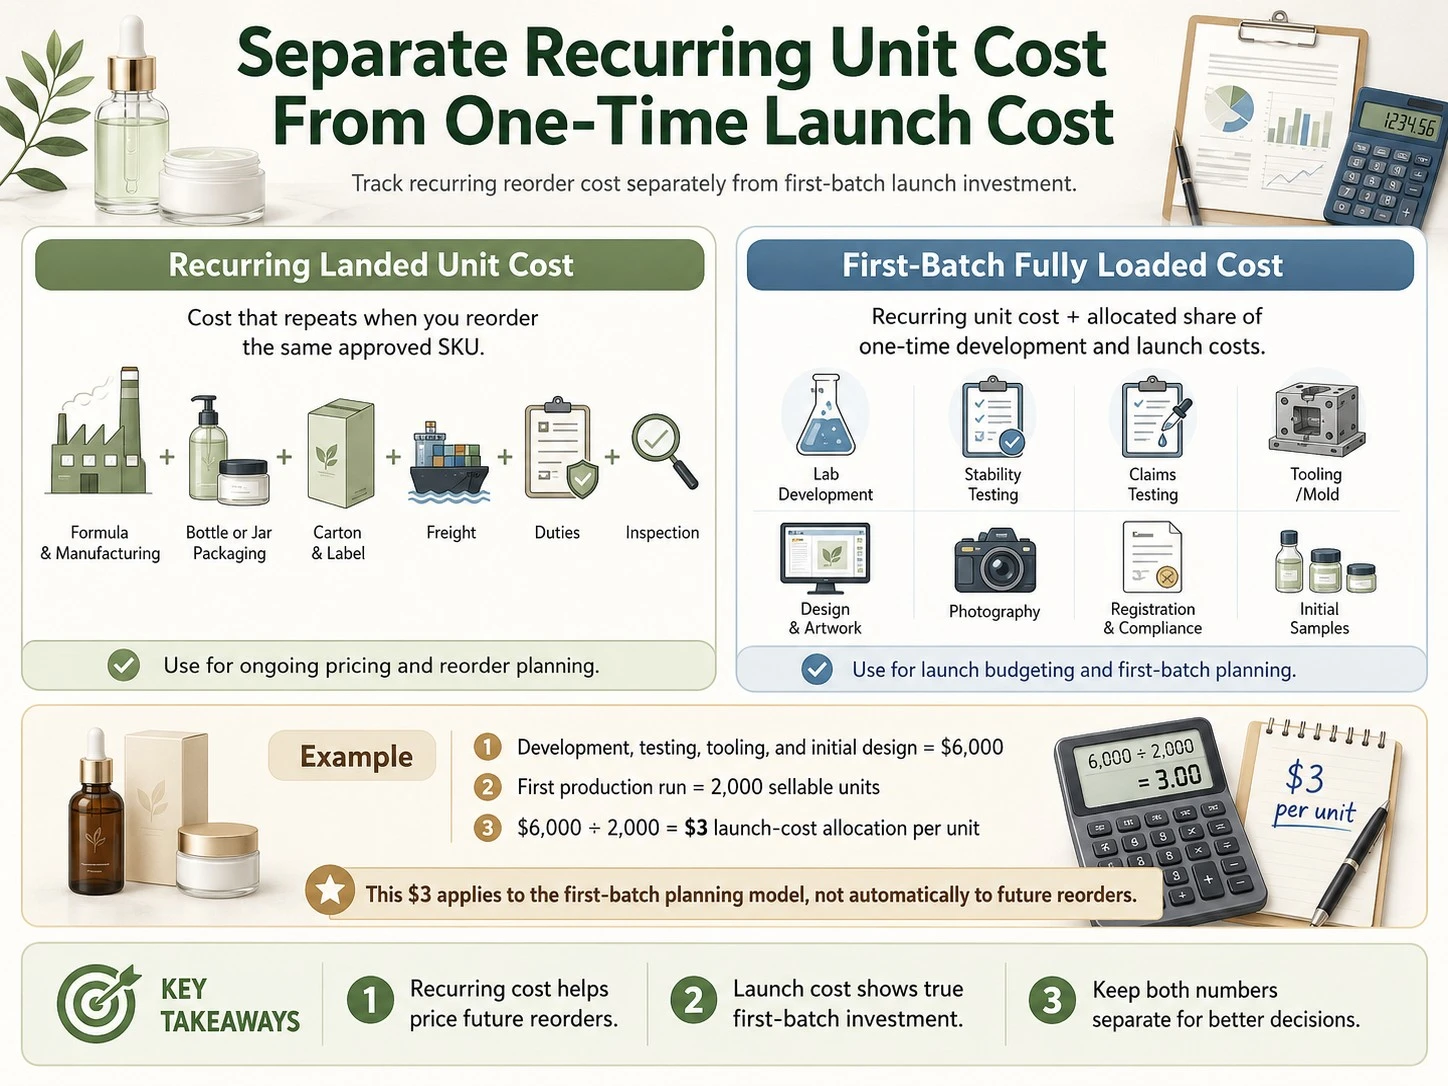
У нового продукта для ухода за кожей обычно есть затраты, которые не повторяются одинаково при каждом повторном заказе. Индивидуальная разработка рецептуры, испытания стабильности, подтверждение заявлений, изготовление форм, дизайн, фотосъёмка, регистрационная поддержка и первые образцы могут быть важными инвестициями в запуск, не входя при этом в регулярную себестоимость каждой будущей единицы.
Для коммерческого планирования отслеживайте два показателя:
- Регулярная полная себестоимость единицы с доставкой до склада: Затраты, которые примерно повторяются при повторном заказе того же утверждённого SKU в сопоставимых условиях.
- Полная себестоимость первой партии с распределёнными затратами: Регулярная себестоимость единицы плюс распределённая доля разовых затрат на разработку и запуск.
Например, если разработка, испытания, оснастка и первоначальный дизайн в сумме стоят $6,000, а первая производственная партия содержит 2,000 продаваемых единиц, при планировании на первую партию приходится $3 на единицу. Это не означает, что при следующем заказе автоматически возникнут те же $3 на единицу. Раздельный учёт двух показателей помогает не игнорировать инвестиции в запуск и не завышать постоянно себестоимость последующих заказов.
Точный бухгалтерский учёт затрат на разработку, оснастку, налоги, фрахт и другие статьи зависит от бизнеса и применяемой системы учёта. Используйте операционную модель для решений по ценообразованию, но перед использованием в финансовой отчётности сверяйте её с бухгалтером в части COGS и учёта запасов.
Валовая маржа и наценка: не путайте
Наценка и валовая маржа используют одни и те же значения цены продажи и себестоимости, но делят на разные базы. Наценка 100% не означает маржу 100%: если продукт стоит $10 и продаётся за $20, наценка равна 100%, а валовая маржа — 50%.[2]
| Себестоимость | Цена продажи | Наценка | Валовая маржа |
|---|---|---|---|
| $10 | $15 | 50% | 33.3% |
| $10 | $20 | 100% | 50% |
| $10 | $25 | 150% | 60% |
| $10 | $40 | 300% | 75% |
Для планирования бренда маржа обычно полезнее: она показывает, какая доля продаж остаётся после выбранной себестоимости продукта. Наценка по-прежнему нужна, когда производители, оптовики или розничные продавцы обсуждают цену как множитель себестоимости.
Считайте маржу от фактически получаемой цены
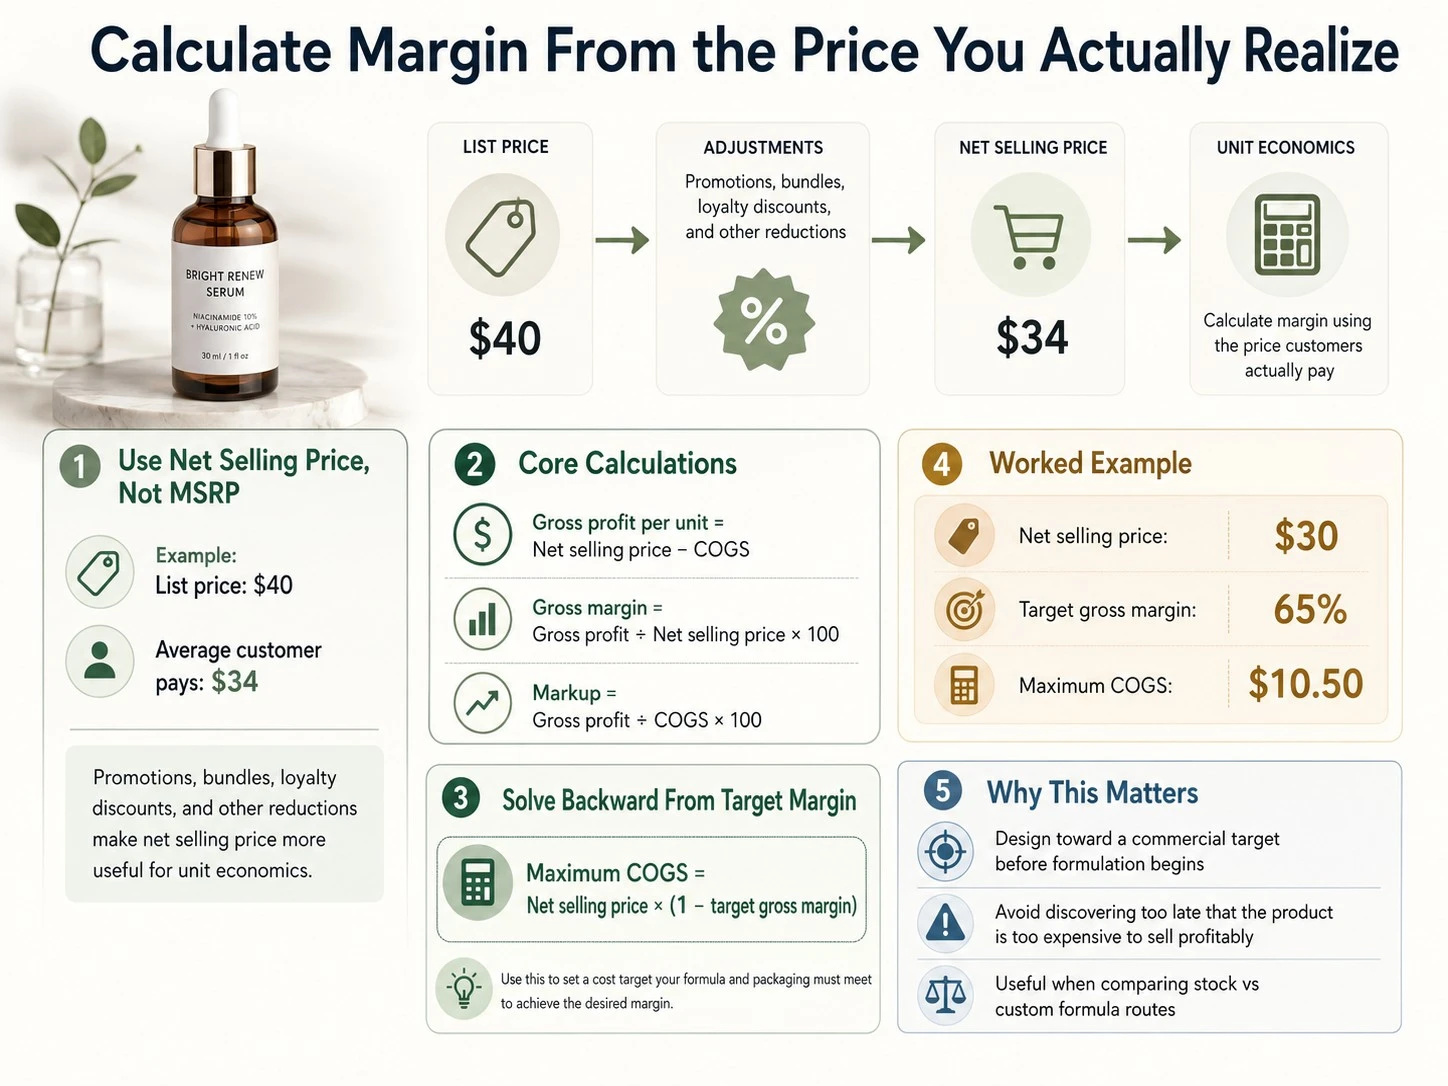
Не рассчитывайте рентабельность только по MSRP. Если сыворотка имеет цену по прайсу $40, но после акций, наборов, скидок лояльности и других снижений средний покупатель платит $34, именно $34 — более полезная отправная точка для юнит-экономики.
Последовательно используйте чистую цену продажи. Затем рассчитайте:
- Валовая прибыль на единицу: Чистая цена продажи − COGS.
- Валовая маржа: Валовая прибыль ÷ чистая цена продажи × 100.
- Наценка: Валовая прибыль ÷ COGS × 100.
Если вы знаете маржу, которую хотите сохранить, рассчитайте цену продажи обратным способом:
Максимальный COGS = чистая цена продажи × (1 − целевая валовая маржа)
Эта формула полезна ещё до начала разработки рецептуры. Если продукт реально можно продавать по чистой цене $30, а бизнес-модели требуется валовая маржа 65%, предельный COGS составляет $10.50. Тогда разработчики рецептуры и упаковки могут ориентироваться на конкретную коммерческую цель, а не обнаружить уже после разработки, что себестоимость продукта слишком высока для прибыльных продаж.
Если вы ещё выбираете между готовой и индивидуальной рецептурой, см. «Руководство по разработке рецептур средств для ухода за кожей»: в нём объясняется, как выбор пути разработки влияет на техническую сложность, MOQ, упаковку, испытания и стоимость.
Валовая маржа — не реальная прибыль
Высокая валовая маржа всё равно может давать слабый финансовый результат, если бренд много тратит на выполнение заказов и привлечение клиентов. Маржинальный доход отвечает на более практичный вопрос: после оплаты самого продукта и переменных затрат, возникающих при продаже, сколько денег остаётся на зарплаты, ПО, аренду, профессиональные услуги, постоянные маркетинговые расходы и будущую прибыль?[3]
К типичным переменным затратам DTC-заказа средств для ухода за кожей относятся:
- Обработка платежей
- Комплектация и упаковка заказа
- Исходящая доставка, оплачиваемая или субсидируемая брендом
- Комиссии маркетплейса или платформы, зависящие от объёма продаж
- Комиссии партнёрам или создателям контента
- Возвраты, возмещения, повторные отправки и резерв на повреждения
- Переменные затраты на образцы или подарки, включённые в заказы
- Стоимость привлечения клиента при расчёте маржинального дохода после учёта платного привлечения
Сохраняйте определение показателя неизменным. Некоторые команды считают маржинальный доход до маркетинга, а затем второй уровень — после затрат на привлечение клиентов. Оба подхода допустимы, если всем пользователям модели ясно, какие затраты уже вычтены.
Пример расчёта: от заводской себестоимости до маржинального дохода
Рассмотрим условный увлажняющий продукт, который продаётся главным образом через собственный сайт бренда. Цифры ниже приведены только для примера: они показывают последовательность расчёта, а не отраслевой ориентир.
| Позиция | На проданную единицу |
|---|---|
| Чистая цена продажи после средних скидок | $30.00 |
| COGS с доставкой до склада | $8.00 |
| Валовая прибыль | $22.00 |
| Валовая маржа | 73.3% |
| Распределённая комиссия за обработку платежей | $1.00 |
| Фулфилмент | $2.00 |
| Субсидирование доставки | $3.00 |
| Резерв на возвраты / повторные отправки | $1.00 |
| Распределённые затраты на платное привлечение | $6.00 |
| Маржинальный доход на единицу после этих переменных затрат | $9.00 |
| Доля маржинального дохода % | 30.0% |
Расчёт показывает валовую маржу продукта 73,3%, однако после указанных переменных затрат на продажу лишь 30% чистой выручки остаётся на покрытие постоянных расходов и формирование прибыли. Поэтому большое соотношение розничной цены и заводской себестоимости нельзя автоматически считать чистой прибылью.
Считайте DTC и оптовый канал отдельно
Продукт может быть выгодным на собственном сайте и не сходиться в опте, потому что бренд получает более низкую цену продажи. Розничному продавцу тоже нужна разница между закупочной и потребительской ценой, а дистрибьютор добавляет ещё один уровень ценообразования.
Предположим, у того же увлажняющего средства MSRP $35 и COGS $8. Если розничный продавец покупает его за $17.50, валовая прибыль бренда составляет $9.50, а валовая маржа в оптовом канале — около 54,3%. Маржа розничного продавца при продаже по полной цене $35 составляет 50%. Эти проценты рассчитываются от разных баз выручки и относятся к разным компаниям.
| Канал | База выручки для модели | Наиболее важные затраты |
|---|---|---|
| Собственный DTC-сайт | Средняя чистая цена продажи после скидок | COGS, платёжные комиссии, фулфилмент, доставка, возвраты, привлечение, промоакции |
| Маркетплейс | Чистые поступления после скидок маркетплейса, если применимо | COGS, комиссия маркетплейса, фулфилмент, реклама, хранение, возвраты |
| Опт розничному продавцу | Оптовая цена, которую получает бренд | COGS, условия фрахта, комиссия за продажи, торговые скидки и компенсации, образцы, удержания при необходимости |
| Дистрибьютор | Цена, которую платит дистрибьютор | Более низкая цена продажи дистрибьютору плюс возможные затраты на фрахт, поддержку, образцы, скидки, бонусы или развитие рынка |
Рассчитайте показатели для каждого канала до утверждения дорогой рецептуры или упаковки. Если бренд в будущем может выйти в розницу, следует проверить, остаётся ли SKU экономически жизнеспособным при выручке от оптовых продаж, а не только при продаже через DTC по полной рекомендованной розничной цене (MSRP).
Рассчитайте точку безубыточности через маржинальный доход
Зная маржинальный доход на единицу, можно оценить, сколько единиц нужно продать для покрытия выбранного набора постоянных затрат. Стандартный расчёт безубыточности делит постоянные затраты на маржинальный доход на единицу.[4]
Единицы до безубыточности = постоянные затраты ÷ маржинальный доход на единицу
Если увлажняющий продукт из примера даёт $9 маржинального дохода на единицу и первый запуск должен покрыть $18,000 постоянных стартовых и операционных затрат, упрощённая точка безубыточности составит 2,000 единиц. Если из-за скидок или роста стоимости привлечения маржинальный доход снизится до $6, для покрытия тех же $18,000 потребуется 3,000 единиц.
Поэтому MOQ нужно сопоставлять со скоростью реализации и точкой безубыточности, а не воспринимать только как закупочное требование поставщика. Низкая себестоимость единицы при большом MOQ может оказаться плохим решением, если слишком много денег заморожено в запасах или объём продаж для покрытия постоянных затрат нереалистичен.
Проверьте цену стресс-сценариями до утверждения продукта

Модель ценообразования должна выдерживать условия хуже, чем заложено в финансовой модели запуска. До окончательного утверждения рецептуры и упаковки проверьте SKU в нескольких сценариях.
- Сценарий со скидкой: Что произойдёт, если средняя фактически получаемая цена будет на 10% или 20% ниже MSRP?
- Сценарий с фрахтом: Что произойдёт, если входящий фрахт или пошлины вырастут?
- Меньший объём производства: Что произойдёт, если повторный заказ не достигнет лучшего ценового уровня из предложения?
- Оптовый сценарий: Сохраняет ли бренд приемлемую маржу при цене, которую он получает от розничного продавца или дистрибьютора?
- Более высокая доля возвратов или повреждений: Останется ли маржинальный доход положительным?
- Более высокая стоимость привлечения: Какой объём платного маркетинга выдержит продукт, прежде чем первый заказ перестанет приносить положительный маржинальный доход?
- Сценарий промоакций: Можно ли оплатить наборы, бесплатную доставку, образцы и партнёрские комиссии, сохранив приемлемую рентабельность продукта?
Сделайте это до окончательного согласования брифа с производителем. Продукт нужно проектировать под намеченную ценовую структуру, а не сначала разрабатывать и только потом назначать цену. При выборе партнёров см. «Как выбрать производителя средств для ухода за кожей», чтобы одновременно сравнить MOQ, поддержку разработки рецептуры, упаковку, испытания и коммерческое соответствие.
Типичные ошибки при расчёте себестоимости продукта для ухода за кожей
- Принимать заводскую цену за единицу за полную себестоимость с доведением до склада.
- Считать наценку и валовую маржу одним и тем же процентом.
- Считать маржу от MSRP, хотя большинство единиц продаётся со скидкой.
- Не учитывать фулфилмент, платёжные комиссии, субсидирование доставки, комиссии маркетплейсов, возвраты или стоимость привлечения.
- Смешивать разовые затраты на разработку с регулярной себестоимостью последующих заказов без обозначения разницы.
- Назначать розничную цену до проверки экономики оптового канала.
- Выбирать премиальную упаковку, не рассчитав её влияние на предельную себестоимость и MOQ.
- Считать более низкую себестоимость единицы всегда лучшим вариантом, даже если она требует значительно большего запаса.
- Использовать валовую маржу как будто это чистая прибыль.
- Строить только один оптимистичный сценарий ценообразования.
Заключение
Полезная модель ценообразования средств для ухода за кожей отдельно учитывает регулярную себестоимость с доставкой до склада, разовые инвестиции в запуск, валовую маржу, наценку, маржинальный доход и постоянные накладные расходы. Для каждого канала используйте цену, которую бренд фактически получает, а затем проверьте сценарии скидок, фрахта, MOQ, возвратов и привлечения клиентов до утверждения продукта.
Если ваш бренд планирует новый SKU для ухода за кожей, ZICAIL может помочь согласовать концепцию рецептуры, упаковку, MOQ, испытания и производственную себестоимость с целевой ценой и предполагаемыми каналами продаж. Сообщите тип продукта, целевую цену, ожидаемый объём заказа, концепцию упаковки и каналы продаж, чтобы ещё до финальной разработки оценить проект относительно реалистичной целевой себестоимости единицы.


